적금 만기이자 계산법, 표시금리만 보면 안 되는 이유
적금의 연 3.5%는 총 납입원금 전체에 1년 동안 3.5%가 붙는다는 뜻이 아닙니다. 매달 넣은 돈마다 실제 예치기간이 다르기 때문에 적금 이자는 각 납입금의 기간을 따로 계산해 더해야 합니다.
적금 광고에서 가장 먼저 보이는 숫자는 연 금리입니다. 문제는 이 숫자를 총 납입원금에 그대로 곱하면 실제 만기이자보다 훨씬 큰 금액이 나온다는 점입니다.
예를 들어 매달 100만 원씩 12개월 동안 연 3.5% 정기적금에 넣으면 총 납입원금은 1,200만 원입니다. 하지만 첫 달 100만 원과 마지막 달 100만 원은 이자를 받는 기간이 전혀 다릅니다.
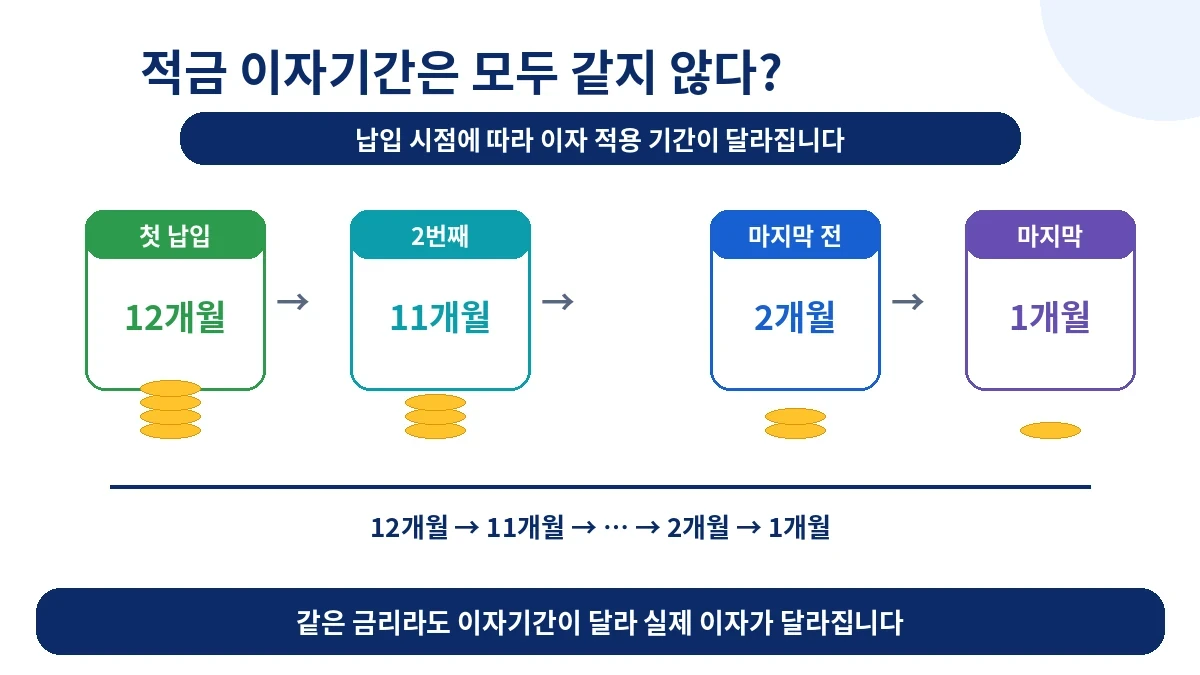
적금 금리는 각 납입금의 예치기간에 적용된다
정기적금은 보통 매달 일정 금액을 넣습니다. 첫 회차 납입금은 만기까지 약 12개월 동안 이자를 받지만, 두 번째 납입금은 약 11개월, 마지막 납입금은 약 1개월 동안만 이자를 받는 식입니다.
회차별 이자 = 납입금 × 연 금리 × 예치개월 ÷ 12
월 100만 원, 연 3.5%, 12개월이면 이자는 얼마일까?
| 납입 시점 | 예치기간 | 세전 이자 예시 |
|---|---|---|
| 첫 달 | 12개월 | 약 35,000원 |
| 여섯 번째 달 | 7개월 | 약 20,417원 |
| 마지막 달 | 1개월 | 약 2,917원 |
12회 납입금의 예치개월을 모두 더하면 78개월입니다. 1,000,000원 × 3.5% ÷ 12 × 78 = 227,500원입니다.
총 납입원금에 금리를 바로 곱하면 왜 틀릴까?
1,200만 원에 연 3.5%를 바로 곱하면 42만 원이 나오지만 이는 전체 원금이 처음부터 12개월 동안 맡겨졌다고 가정한 결과입니다.
같은 금리의 예금과 적금에서 실제 이자 차이가 왜 생기는지는 같은 금리라면 예금과 적금 중 이자가 더 많은 것은?에서 비교할 수 있습니다.
세후 이자는 일반 과세라면 한 번 더 줄어든다
일반 과세 예시로 15.4%를 적용하면 약 192,465원입니다. 비과세·세금우대 상품 등은 실제 세금이 달라질 수 있습니다.
세전금리와 세후이자 차이, 실제 받는 이자는 얼마일까?
실제 만기이자가 예시와 조금 다를 수 있는 이유
납입일, 만기일, 일수 계산 방식, 우대금리 적용 시점 등에 따라 실제 이자는 조금 달라질 수 있습니다.
적금에서는 금리보다 ‘돈이 머무는 시간’을 같이 봐야 한다
각 납입금이 실제로 몇 개월 동안 예치되는지를 먼저 생각하면 표시금리와 실제 이자의 차이를 쉽게 이해할 수 있습니다.