세전금리와 세후이자 차이, 실제 받는 이자는 얼마일까?
예·적금에 표시된 금리는 보통 세전 기준입니다. 2026년 8월 기준 일반적인 과세 이자소득은 소득세 14%와 그 소득세의 10%인 개인지방소득세가 함께 원천징수되어 통상 이자의 15.4%를 세금으로 계산합니다.
연 3% 예금을 보고 1,000만 원을 1년 맡기면 30만 원을 그대로 받는다고 생각하기 쉽습니다. 하지만 일반 과세 상품이라면 금융회사가 이자를 지급할 때 세금을 먼저 떼고 남은 금액을 지급합니다.
그래서 금융상품을 실제로 비교할 때는 세전금리보다 세후이자와 만기수령액을 보는 편이 정확합니다.
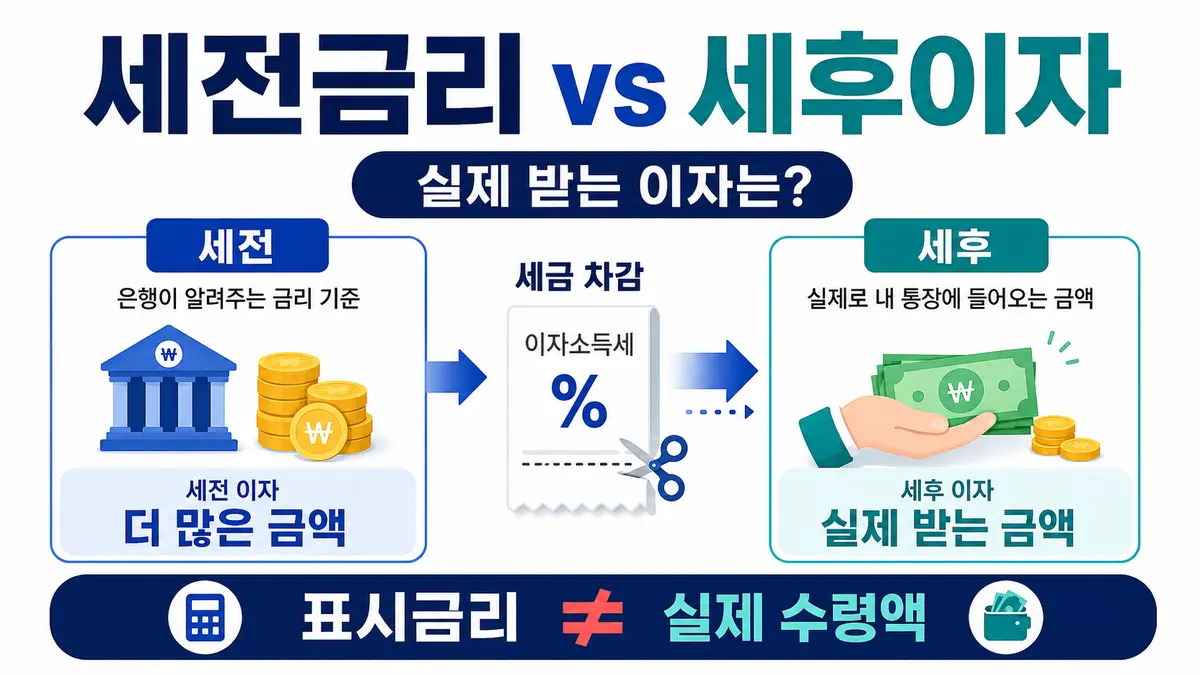
세전금리는 세금을 떼기 전 금리다
은행이나 저축은행의 예·적금 상품에 표시되는 연 금리는 일반적으로 세전 기준입니다. 예를 들어 1,000만 원을 연 3% 단리 정기예금에 1년 맡긴다고 가정하면 세전 이자는 30만 원입니다.
1,000만 원 × 3% × 1년 = 30만 원
하지만 이 30만 원이 그대로 입금되는 것은 아닙니다. 일반 과세 이자소득이라면 이자를 지급하는 금융회사가 세금을 원천징수합니다.
일반적인 예금 이자는 왜 15.4%를 떼나?
2026년 8월 기준 소득세법상 일반적인 이자소득의 원천징수세율은 14%입니다. 여기에 지방세법에 따라 원천징수하는 소득세의 10%에 해당하는 개인지방소득세가 추가됩니다.
14% + 1.4% = 15.4%
따라서 일반적인 과세 예·적금의 세후이자는 세전이자에 약 84.6%를 곱해 간단히 계산할 수 있습니다.
세후이자 ≈ 세전이자 × 0.846
1,000만 원·연 3% 예금의 세후이자 계산
세전 이자가 30만 원이라면 원천징수 세금은 46,200원입니다.
30만 원 × 15.4% = 46,200원
따라서 세후 이자는 253,800원이고 원금까지 포함한 만기수령액은 약 10,253,800원이 됩니다.
이 예시를 수익률로 바꾸면 세전 연 3%의 단순 세후 수익률은 약 2.538%입니다.
원금·금리·기간을 넣어 예금 만기수령액까지 계산하는 과정은 예금 만기이자 계산법, 세후 이자까지 계산하기에서 단계별로 볼 수 있습니다.
명목금리와 실질금리 차이, 물가를 빼면 무엇이 남을까?
적금은 같은 방식으로 총원금에 금리를 곱하면 안 된다
적금도 이자에 대한 과세 구조는 같지만, 세전이자를 계산하는 과정이 예금과 다릅니다. 매달 납입하는 돈마다 실제로 예치되는 기간이 다르기 때문입니다.
예를 들어 매달 100만 원씩 12개월 납입한다고 해서 총원금 1,200만 원에 연 금리를 그대로 곱하면 실제 적금 이자보다 크게 계산될 수 있습니다. 먼저 각 납입금의 예치기간을 반영해 세전이자를 구한 뒤 그 이자에 세금을 적용해야 합니다.
월 납입 적금의 세전이자부터 세후이자까지 계산하는 예시는 적금 만기이자 계산법, 표시금리만 보면 안 되는 이유에서 확인할 수 있습니다.
비과세·세금우대 상품은 계산이 다를 수 있다
모든 금융상품의 세금이 항상 15.4%인 것은 아닙니다. 법령상 비과세 요건을 충족하는 상품이나 별도 세율이 적용되는 상품은 세후이자 계산이 달라질 수 있습니다.
또 개인의 전체 금융소득 규모에 따라 종합과세가 적용될 수 있으므로 고액 금융소득자는 단순 원천징수세율만으로 최종 세부담을 판단하면 안 됩니다. 상품 설명에서 과세구분을 확인하는 것이 중요합니다.
세후 기준으로 상품을 비교하는 순서
- 내가 실제 적용받는 금리를 확인한다.
- 우대금리 조건을 충족할 수 있는지 본다.
- 예금인지 적금인지에 따라 세전이자를 계산한다.
- 일반 과세라면 세전이자에서 원천징수세액을 뺀다.
- 최종 만기수령액을 비교한다.
- 중도해지 가능성이 있다면 중도해지이율도 확인한다.
금리는 세전으로 보고, 생활비는 세후로 받는다
예금과 적금의 표시금리는 비교를 위한 기준이지만 실제로 쓸 수 있는 돈은 세금을 공제한 뒤 남은 금액입니다. 몇 만 원의 차이를 정확히 비교하려면 세전금리보다 세후이자 계산이 더 실용적입니다.
금리표에서는 3%를 보지만, 통장에서는 세금을 뺀 뒤의 숫자를 받습니다.