단리와 복리 차이, 이자는 어떻게 달라질까?
단리는 원금에만 이자가 붙고, 복리는 원금과 이미 붙은 이자에 다시 이자가 붙습니다. 기간이 짧거나 금리가 낮으면 차이가 작지만, 시간이 길어질수록 복리의 차이는 커집니다.
연 3%라는 같은 금리를 보고도 실제 만기금액이 달라지는 이유 중 하나가 이자 계산 방식입니다. 단리와 복리의 차이는 단순히 ‘복리가 더 좋다’가 아니라 이자가 다음 이자의 원금에 포함되는지에 있습니다.
복리 효과는 시간이 충분해야 눈에 띕니다. 1년짜리 상품에서는 차이가 거의 없을 수 있지만 5년, 10년처럼 기간이 길어지면 누적 효과가 커집니다.
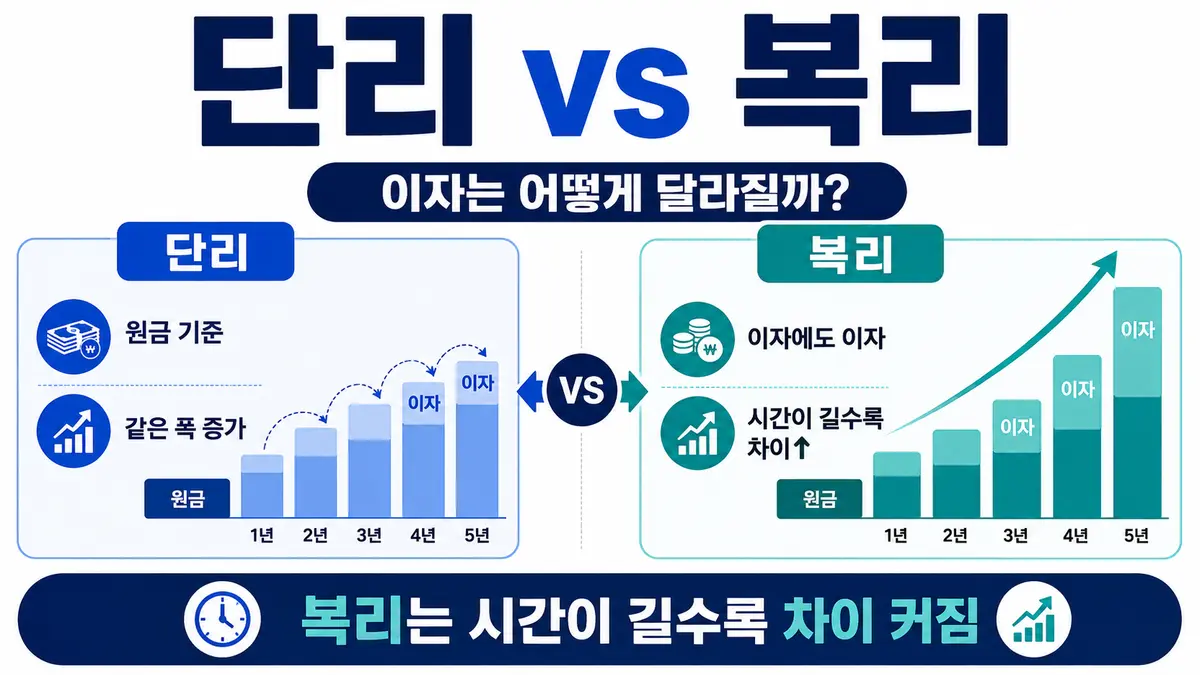
단리는 처음 원금에만 이자가 붙는다
단리는 처음 맡긴 원금을 기준으로 매 기간 같은 금액의 이자를 계산하는 방식입니다.
단리 이자 = 원금 × 금리 × 기간
예를 들어 1,000만 원을 연 3% 단리로 3년간 운용한다고 가정하면 세전 이자는 90만 원입니다.
1,000만 원 × 3% × 3년 = 90만 원
매년 30만 원씩 이자가 생기므로 3년 뒤 세전 원리금은 1,090만 원입니다.
복리는 이자에도 다시 이자가 붙는다
복리는 일정 기간마다 발생한 이자가 원금에 더해지고, 다음 기간에는 그 합계에 다시 이자가 붙는 방식입니다.
만기금액 = 원금 × (1 + 금리)기간
같은 1,000만 원을 연 3% 복리로 3년간 운용하면 세전 만기금액은 약 1,092만7,270원입니다. 이자는 약 92만7,270원으로 단리의 90만 원보다 약 2만7,270원 많습니다.
복리 효과는 금리보다 시간의 영향을 크게 받는다
복리의 특징은 시간이 지날수록 증가폭이 커진다는 점입니다. 첫해에는 단리와 복리의 차이가 없지만 둘째 해부터는 첫해에 붙은 이자에도 이자가 발생합니다.
예를 들어 연 5% 복리라면 첫해 100만 원은 105만 원이 되고, 둘째 해에는 100만 원이 아니라 105만 원을 기준으로 이자가 계산됩니다.
그래서 복리는 ‘높은 금리를 한 번 받는 기술’이라기보다 이자를 다시 원금에 포함시키고 그 상태를 오래 유지하는 구조에 가깝습니다.
기간이 길어질 때 실제 금액 차이가 어떻게 벌어지는지는 단리와 복리 실제 차이, 기간이 길수록 얼마나 벌어질까?에서 5년·10년·20년·30년 예시로 볼 수 있습니다.
모든 예금·적금이 자동으로 복리인 것은 아니다
금융상품에 연 금리가 표시되어 있다고 해서 이자가 자동으로 복리로 계산되는 것은 아닙니다. 상품에 따라 단리인지 복리인지, 이자가 언제 지급되고 원금에 합산되는지 조건이 다를 수 있습니다.
특히 적금은 매달 납입금의 예치기간이 서로 다르기 때문에 단순 복리 공식 하나로 만기이자를 계산하면 실제 금액과 달라질 수 있습니다. 상품설명서의 이자 계산 방식과 지급 시기를 확인해야 합니다.
이자를 중간에 써버리면 복리 효과는 줄어든다
복리의 핵심은 발생한 이자를 다시 투자하는 데 있습니다. 이자를 매번 현금으로 받아 소비한다면 다음 기간에 그 이자가 다시 수익을 만들지 못합니다.
투자에서도 같은 원리가 적용됩니다. 배당이나 이자를 재투자하면 복리 구조를 만들 수 있지만, 수익률이 항상 일정하지 않고 원금 손실 가능성도 있으므로 예금의 확정금리 복리와 동일하게 보면 안 됩니다.
단리와 복리를 비교할 때 확인할 것
| 구분 | 단리 | 복리 |
|---|---|---|
| 이자 기준 | 처음 원금 | 원금 + 누적이자 |
| 증가 형태 | 일정한 폭 | 시간이 갈수록 증가폭 확대 |
| 차이가 커지는 조건 | – | 기간이 길고 재투자가 계속될수록 |
복리는 마법이 아니라 계산 구조다
복리는 시간이 길수록 강력하지만 높은 수익률을 보장하는 개념은 아닙니다. 금리가 낮으면 복리 효과도 작고, 투자상품이라면 손실이 발생할 수도 있습니다.
따라서 단리와 복리의 차이를 볼 때는 금리, 기간, 이자 지급주기, 재투자 여부를 함께 봐야 합니다.