단리와 복리 실제 차이, 기간이 길수록 얼마나 벌어질까?
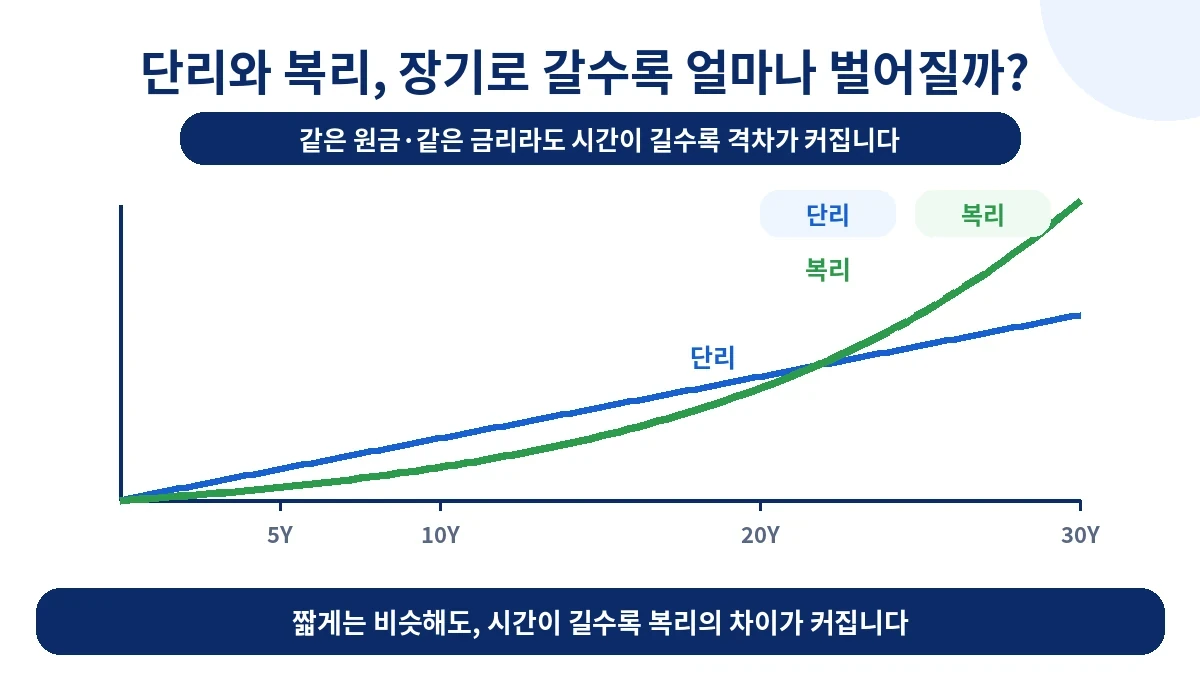
단리와 복리는 짧은 기간에는 차이가 작지만 시간이 길어질수록 격차가 커집니다. 복리는 이자에도 다시 이자가 붙기 때문에 금리보다 ‘기간’이 차이를 만드는 핵심 변수입니다.
같은 1,000만 원, 같은 연 5%라도 5년과 30년의 결과는 전혀 다르게 벌어집니다. 세금과 수수료를 제외하고 매년 같은 금리가 유지된다고 가정해 비교합니다.
단리는 원금에만 이자가 붙는다
단리 만기금액 = 원금 × (1 + 연 금리 × 기간)
원금 1,000만 원에 연 5% 단리라면 1년 이자는 매년 50만 원입니다.
복리는 원금과 쌓인 이자에 다시 이자가 붙는다
복리 만기금액 = 원금 × (1 + 연 금리)기간
첫해 이자까지 다음 해 계산 기준에 포함되므로 시간이 길어질수록 차이가 누적됩니다.
1,000만 원·연 5%라면 기간별 차이는 얼마나 날까?
| 기간 | 단리 | 연복리 | 차이 |
|---|---|---|---|
| 5년 | 1,250만 원 | 약 1,276만 원 | 약 26만 원 |
| 10년 | 1,500만 원 | 약 1,629만 원 | 약 129만 원 |
| 20년 | 2,000만 원 | 약 2,653만 원 | 약 653만 원 |
| 30년 | 2,500만 원 | 약 4,322만 원 | 약 1,822만 원 |
복리 효과는 기간이 길수록 크게 느껴진다
1~2년처럼 짧은 기간이라면 차이는 생각보다 작을 수 있지만 반복 횟수가 늘수록 격차가 커집니다.
연복리와 월복리는 계산 결과가 조금 다르다
이자를 얼마나 자주 원금에 합산하는지에 따라 결과는 달라질 수 있으므로 실제 상품에서는 적용방식과 만기수령액을 확인해야 합니다.
복리는 시간을 길게 쓸수록 힘이 커진다
복리의 핵심은 높은 금리를 찾는 것보다 이자가 다시 일할 수 있는 시간을 오래 확보하는 데 있습니다.