대출이자 계산법, 금리와 기간에 따라 월 부담은 어떻게 달라질까?
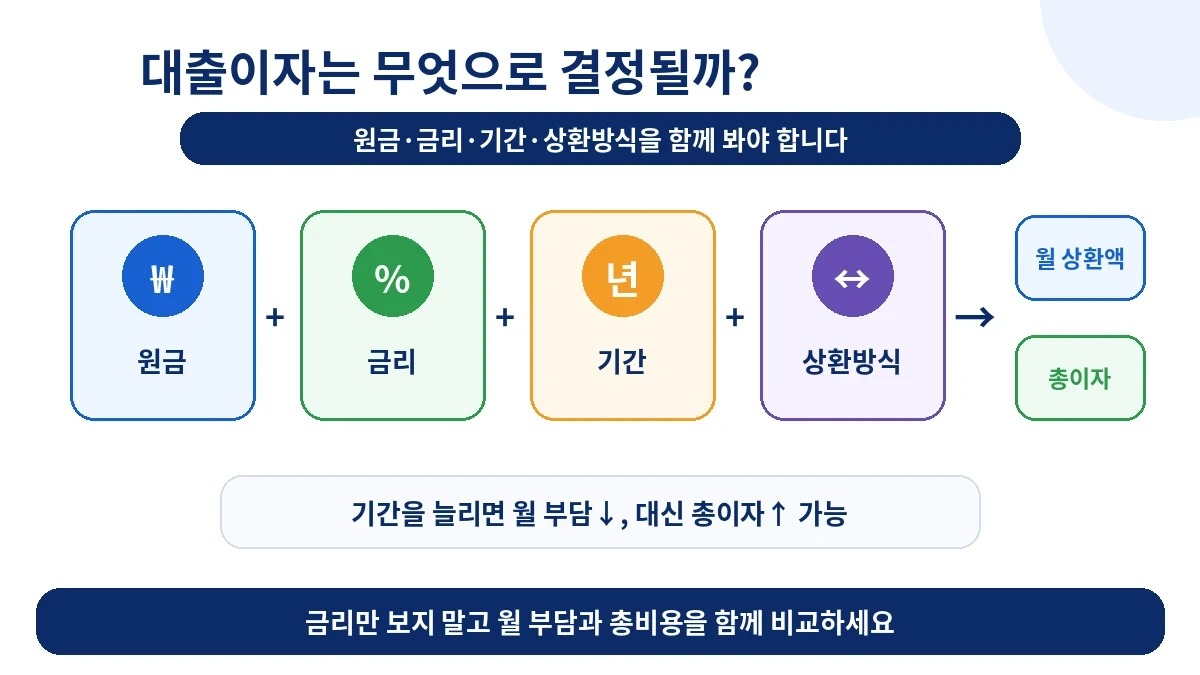
대출이자는 ‘대출금 × 금리’만으로 끝나지 않습니다. 같은 금리라도 상환방식과 기간에 따라 월 상환액과 총이자가 크게 달라집니다.
대출이자는 남아 있는 원금에 붙고 원금을 얼마나 빨리 줄이느냐에 따라 전체 부담이 달라집니다.
가장 단순한 대출이자 계산은 원금 × 금리다
연 이자 = 대출원금 × 연 금리
1억 원을 연 5%로 빌리고 원금을 전혀 갚지 않는다고 단순 가정하면 1년 이자는 500만 원입니다.
대출금리는 어떻게 정해질까? 기준금리·가산금리·우대금리
원리금균등상환은 매달 같은 금액을 내는 방식이다
1억 원·연 5%·3년이면 월 상환액은 약 299만 7천 원, 총이자는 약 789만 5천 원입니다.
대출 상환방식 3가지, 원금균등·원리금균등·만기일시상환 차이
원금균등과 원리금균등의 월 상환액·총이자 차이는 원금균등 vs 원리금균등, 총이자와 월 상환액 비교에서 자세히 볼 수 있고, 만기일시상환과 비교하려면 만기일시상환 vs 원리금균등, 어떤 차이가 있을까?를 참고할 수 있습니다.
금리가 달라지면 부담도 달라진다
| 연 금리 | 월 상환액 | 총이자 |
|---|---|---|
| 4% | 약 295만 2천 원 | 약 628만 6천 원 |
| 5% | 약 299만 7천 원 | 약 789만 5천 원 |
| 6% | 약 304만 2천 원 | 약 951만 9천 원 |
금리 1%p 차이가 장기 대출에서 실제 월 상환액과 총이자에 어떤 차이를 만드는지는 대출금리 1%p 차이, 실제 이자는 얼마나 달라질까?에서 더 크게 확장해 볼 수 있습니다.
기간을 늘리면 월 부담은 줄지만 총이자는 늘어난다
| 기간 | 월 상환액 | 총이자 |
|---|---|---|
| 3년 | 약 299만 7천 원 | 약 789만 5천 원 |
| 5년 | 약 188만 7천 원 | 약 1,322만 7천 원 |
| 10년 | 약 106만 1천 원 | 약 2,727만 9천 원 |
장기 대출에서 20년과 30년의 월 상환액·총이자 차이는 대출기간 20년 vs 30년, 월 상환액과 총이자 차이에서 비교할 수 있습니다.
실제 대출 계산에서는 상환방식을 반드시 확인해야 한다
같은 조건이라도 원금균등, 원리금균등, 만기일시상환의 총이자는 다릅니다. 월 상환액과 총이자, 원금 감소 속도를 함께 봐야 합니다.
월 부담과 총이자는 서로 반대 방향으로 움직일 수 있다
대출 계산의 핵심은 가장 낮은 월 납입액이 아니라 감당할 수 있는 월 부담 안에서 총비용까지 비교하는 것입니다.