대출기간 20년 vs 30년, 월 상환액과 총이자 차이
대출기간을 20년에서 30년으로 늘리면 월 상환액은 줄지만 총이자는 크게 늘 수 있습니다. 기간 연장은 이자를 덜 내는 방법이 아니라 같은 원금을 더 오래 나눠 갚아 월 부담을 낮추는 방법입니다.
주택담보대출처럼 금액이 크고 기간이 긴 대출에서는 월 상환액과 총이자의 균형을 함께 봐야 합니다.
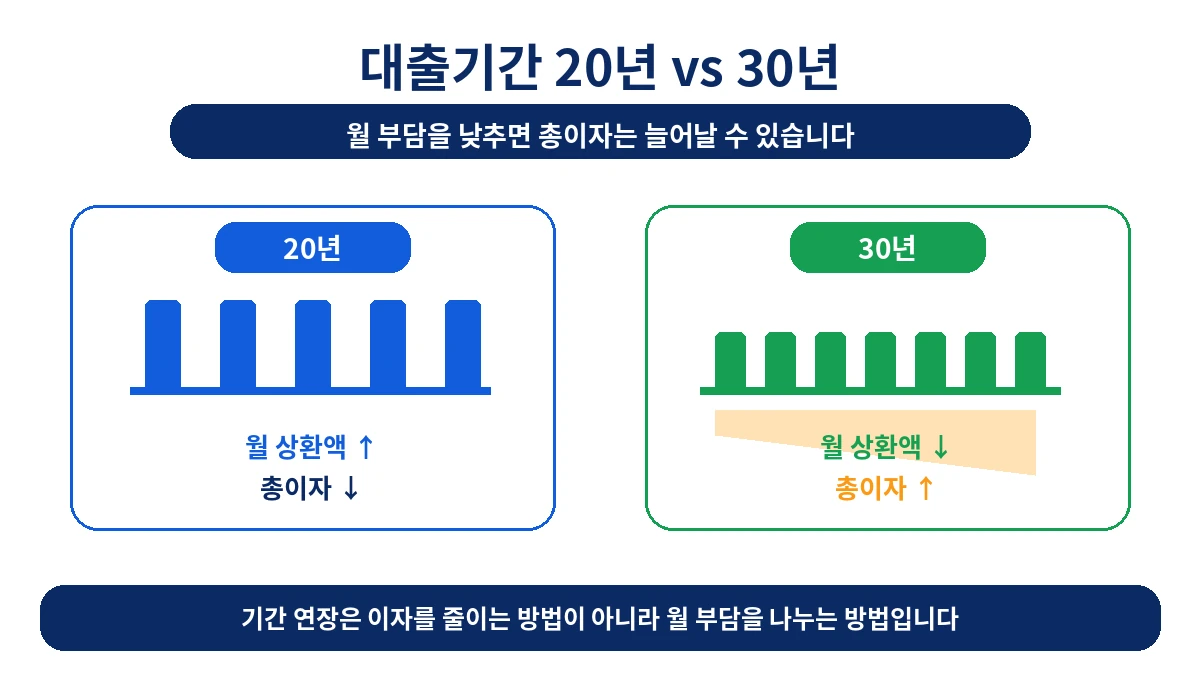
20년이면 월 부담은 크지만 원금을 더 빨리 줄인다
3억 원을 연 4.5%로 20년 원리금균등 상환하면 월 상환액은 약 189만 8천 원, 총이자는 약 1억 5,551만 원입니다.
금리와 기간에 따른 월 상환액·총이자 계산 구조는 대출이자 계산법, 금리와 기간에 따라 월 부담은 어떻게 달라질까?에서 확인할 수 있습니다.
30년이면 월 부담은 줄지만 총이자는 늘어난다
같은 조건을 30년으로 늘리면 월 상환액은 약 152만 원으로 내려가지만 총이자는 약 2억 4,722만 원으로 늘어납니다.
월 약 38만 원을 줄이는 대신 총이자가 크게 늘어난다
| 구분 | 20년 | 30년 |
|---|---|---|
| 월 상환액 | 약 189만 8천 원 | 약 152만 원 |
| 총이자 | 약 1억 5,551만 원 | 약 2억 4,722만 원 |
| 월 부담 | 더 큼 | 더 작음 |
| 원금 감소 속도 | 더 빠름 | 더 느림 |
기간을 짧게 잡을 때 먼저 확인할 것
기간이 짧으면 총이자는 줄기 쉽지만 월 상환액이 높습니다. 생활비와 비상자금을 유지하면서도 연체 없이 감당할 수 있는지 확인해야 합니다.
기간을 길게 잡는다고 항상 손해인 것은 아니다
30년 대출은 총이자가 크지만 월 현금흐름에 여유를 만들 수 있습니다. 그 여유가 비상자금 확보나 더 높은 금리의 부채 상환에 쓰인다면 개인의 전체 재무상황에서는 의미가 있을 수 있습니다.
상환방식까지 함께 바꿔 비교하려면 원금균등 vs 원리금균등, 총이자와 월 상환액 비교도 같이 보면 좋습니다.
대출기간은 총이자와 월 생존비용 사이의 균형이다
가장 짧은 기간보다 생활비와 비상자금을 유지하면서 끝까지 감당할 수 있는 기간을 선택하는 것이 더 현실적인 기준입니다.