매출총이익과 영업이익 차이 쉽게 이해하기
매출총이익과 영업이익은 모두 손익계산서에 나오는 이익이지만 어디까지 비용을 차감했는지가 다릅니다. 매출총이익은 매출액에서 매출원가만 뺀 금액이고, 영업이익은 여기서 판매비와관리비까지 추가로 뺀 금액입니다.
쉽게 말하면 매출총이익은 제품·서비스 자체가 남기는 기본 마진을, 영업이익은 회사 운영비까지 감안한 본업의 최종 수익성을 보여줍니다.
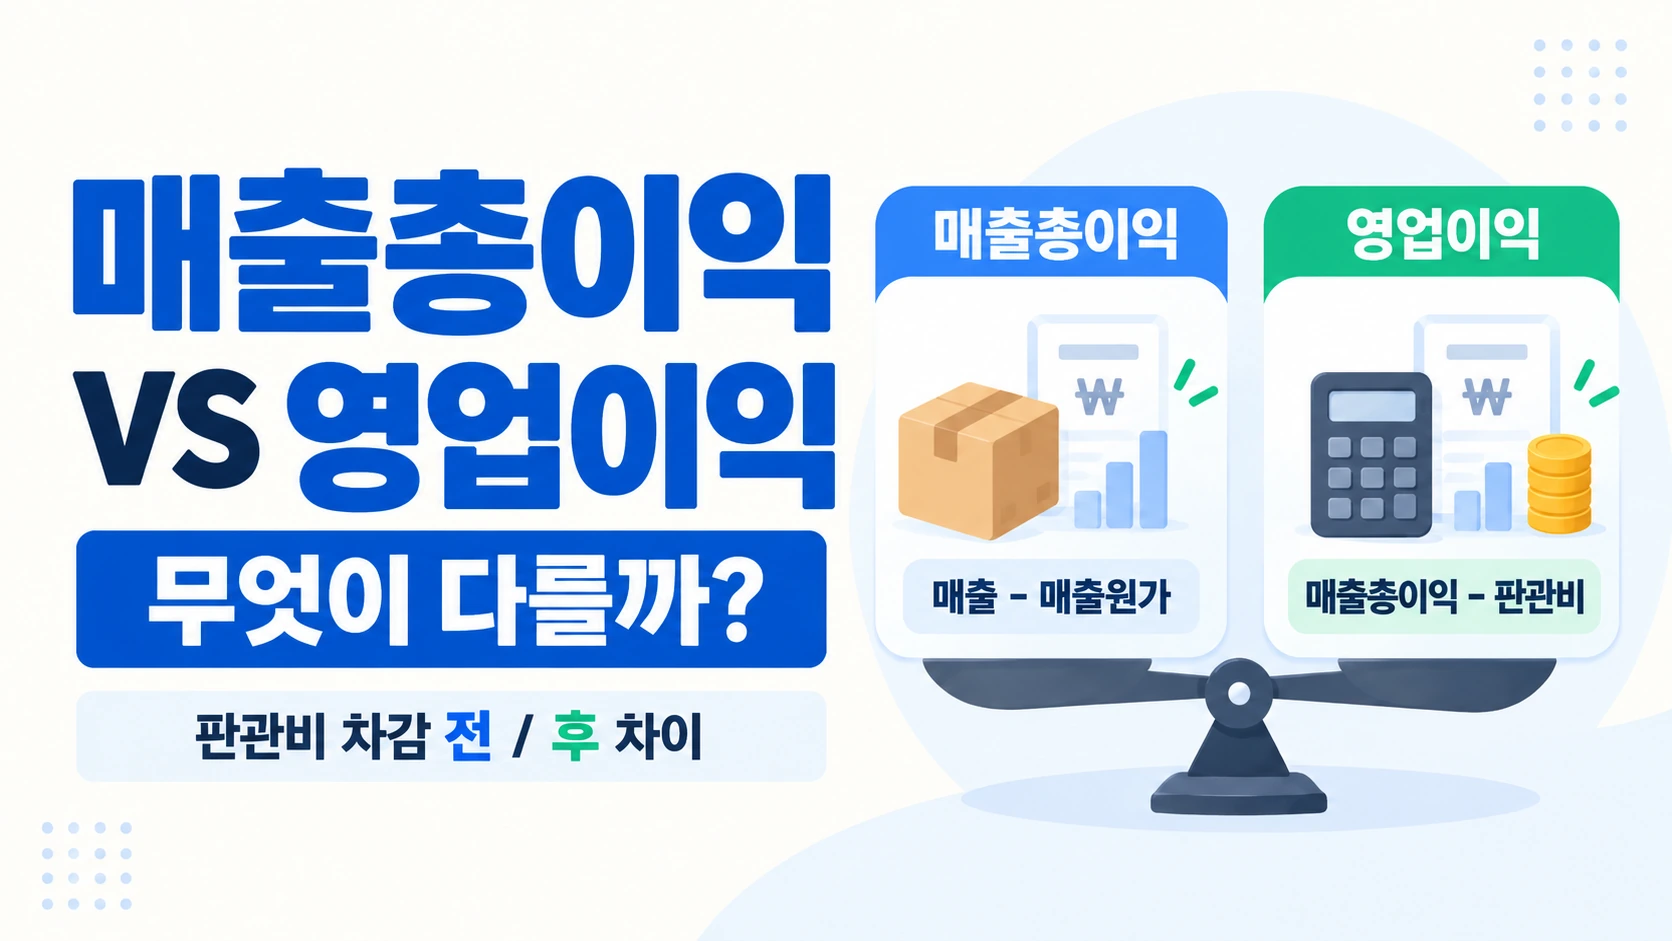
계산식부터 보면 차이가 선명하다
매출총이익 = 매출액 – 매출원가
영업이익 = 매출총이익 – 판매비와관리비 등 영업비용
매출액 1,000억 원, 매출원가 600억 원, 판매비와관리비 250억 원인 기업이라면 매출총이익은 400억 원, 영업이익은 150억 원입니다.
매출총이익은 원가 경쟁력을 볼 때 유용하다
매출총이익이 늘어나는 이유는 매출 증가뿐 아니라 판매가격 상승, 원재료비 하락, 생산성 향상, 고마진 제품 비중 증가 등 다양합니다. 제품 자체의 가격 결정력과 원가 구조 변화를 보고 싶다면 매출총이익과 매출총이익률을 먼저 확인하는 것이 좋습니다.
영업이익은 회사 운영비까지 포함한다
영업이익에는 매출원가뿐 아니라 판매비와관리비의 영향이 들어갑니다. 매출총이익은 잘 늘고 있는데 영업이익이 줄어든다면 광고비, 인건비, 연구개발비 등 판관비가 빠르게 증가했는지 살펴볼 수 있습니다.
숫자 조합으로 원인을 좁혀보자
- 매출총이익 증가 + 영업이익 증가: 매출 성장과 비용 관리가 함께 진행됐을 가능성
- 매출총이익 증가 + 영업이익 감소: 판관비 증가가 더 컸는지 확인
- 매출 증가 + 매출총이익 감소: 원가율 상승이나 저마진 제품 비중 확대 가능성
- 매출총이익률 개선 + 영업이익률 정체: 제품 마진 개선 효과가 판관비 증가에 상쇄됐는지 확인
순이익과도 다르다
영업이익 이후에는 이자비용·이자수익, 기타손익, 법인세 등이 반영돼 당기순이익이 계산됩니다. 기업을 볼 때는 매출총이익 → 영업이익 → 순이익 순서로 내려가면서 어느 단계에서 숫자가 크게 변하는지 확인하는 것이 좋습니다. 전체 흐름은 손익계산서 보는 법에서 이어서 확인할 수 있습니다.
매출을 기준으로 기업가치를 보는 PSR도 함께 보면 손익 단계와 밸류에이션을 연결하기 쉽습니다.
이익이 발생해도 현금이 부족할 수 있으므로 당좌비율을 통해 단기 지급능력도 별도로 살펴보세요.
매출총이익과 영업이익의 차이는 결국 ‘원가까지만 뺐는가, 회사 운영비까지 뺐는가’입니다.