매출총이익률이란? 뜻과 계산법, 영업이익률과 차이
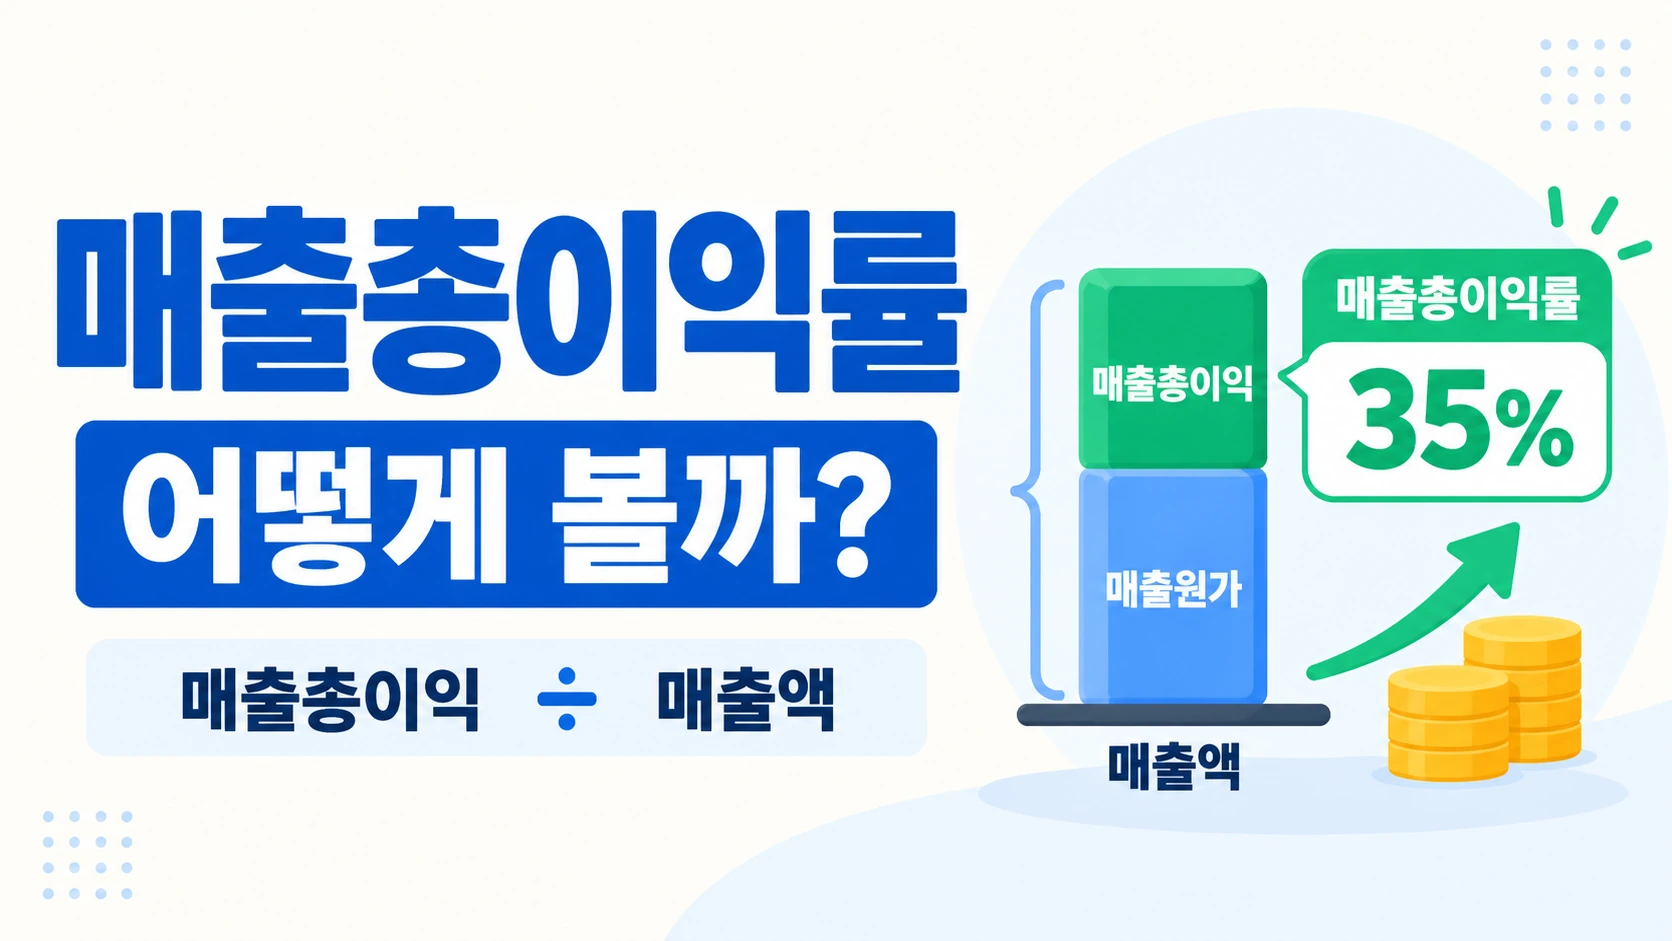
매출총이익률은 매출액에서 제품이나 서비스를 만드는 데 직접 들어간 매출원가를 빼고 얼마의 매출총이익이 남았는지 비율로 나타낸 지표입니다. 기업의 제품 가격과 원가 구조가 얼마나 여유 있는지 보는 데 유용합니다.
매출총이익률 = 매출총이익 ÷ 매출액 × 100
매출총이익 = 매출액 – 매출원가
예시로 계산해보자
어떤 기업의 매출액이 1,000억 원, 매출원가가 600억 원이라면 매출총이익은 400억 원입니다.
매출총이익률 = 400억 원 ÷ 1,000억 원 × 100 = 40%
이는 매출 100원 가운데 매출원가를 제외하고 약 40원이 남는다는 뜻입니다. 이 40원에서 다시 직원 급여, 광고비, 연구개발비, 임차료 같은 판매비와관리비가 빠져야 영업이익이 됩니다.
영업이익률과 무엇이 다를까?
매출총이익률은 매출원가까지만 반영하고, 영업이익률은 판매비와관리비까지 반영합니다. 앞선 기업에서 판매비와관리비가 250억 원이라면 영업이익은 150억 원이고 영업이익률은 15%입니다.
- 매출액 1,000억 원
- 매출원가 600억 원
- 매출총이익 400억 원 → 매출총이익률 40%
- 판매비와관리비 250억 원
- 영업이익 150억 원 → 영업이익률 15%
따라서 매출총이익률은 좋은데 영업이익률이 낮다면 제품 자체의 원가 경쟁력보다 판관비 부담이 큰지 확인해볼 수 있습니다. 이 구조는 매출총이익과 영업이익의 차이를 보면 더 쉽게 연결됩니다.
매출총이익률이 오르면 무조건 좋은가?
같은 사업에서 매출총이익률이 개선되면 가격 인상, 원재료 가격 하락, 제품 믹스 개선, 생산효율 상승 등 긍정적인 변화가 있었을 가능성이 있습니다. 반대로 하락하면 경쟁 심화로 가격을 내렸거나 원가가 올랐을 수 있습니다.
다만 일시적인 재고평가 영향이나 회계상 비용 분류 변화도 숫자에 영향을 줄 수 있으므로 여러 기간의 추세와 사업 설명을 같이 보는 것이 좋습니다.
업종이 다르면 단순 비교하기 어렵다
소프트웨어와 유통업, 제조업은 원가 구조가 크게 다릅니다. 절대 기준을 정하기보다 같은 기업의 과거 수치와 같은 업종의 경쟁사를 비교하는 방식이 더 유용합니다.
무엇과 함께 보면 좋을까?
매출총이익이 손익계산서에서 어떤 위치에 있는지 먼저 보고 싶다면 손익계산서의 매출·이익 흐름을 함께 보면 이해하기 쉽습니다.
매출총이익률이 변했다면 영업이익률도 같은 방향으로 움직였는지 확인해보세요. 매출총이익률은 유지되는데 영업이익률만 떨어진다면 광고비·인건비·연구개발비 등 판관비 증가가 원인일 수 있습니다.
수익성뿐 아니라 단기 지급능력까지 확인하려면 당좌비율과 유동비율의 차이도 참고할 수 있습니다.
매출총이익률은 ‘얼마나 많이 팔았나’보다 팔고 난 뒤 원가를 제외하고 얼마나 남겼나를 보는 지표입니다.