당좌비율이란? 유동비율과 차이, 단기 지급능력 보는 법
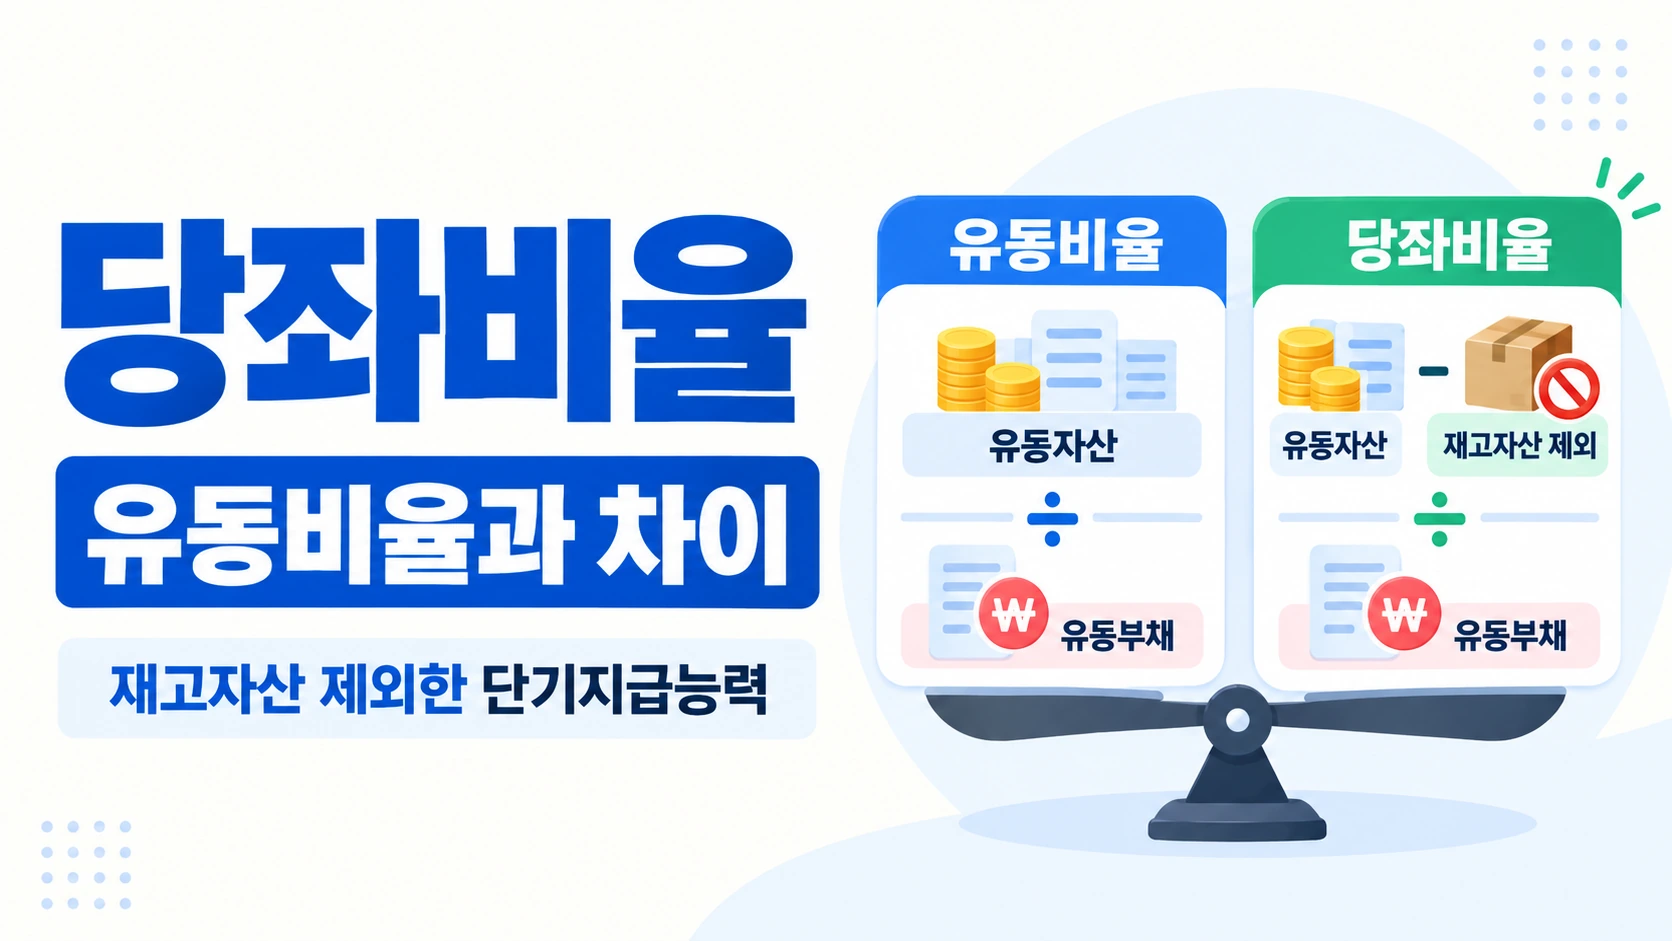
당좌비율은 기업이 1년 안에 갚아야 할 유동부채를 재고자산처럼 현금화에 시간이 걸릴 수 있는 자산을 제외한 비교적 빠르게 현금화할 수 있는 자산으로 얼마나 감당할 수 있는지 보는 지표입니다. 유동비율과 비슷하지만 더 보수적으로 단기 지급능력을 확인한다는 점이 핵심입니다.
당좌비율 = 당좌자산 ÷ 유동부채 × 100
실무나 데이터 제공처에서는 당좌자산을 유동자산 – 재고자산으로 단순화해 계산하는 경우가 많습니다.
유동비율과 무엇이 다를까?
유동비율은 유동자산 전체를 유동부채와 비교합니다. 여기에는 현금뿐 아니라 매출채권, 재고자산 등도 포함됩니다.
반면 당좌비율은 재고처럼 판매해야 현금이 되는 자산을 제외해 더 빠르게 현금화할 수 있는 자산에 초점을 둡니다. 재고 비중이 큰 기업일수록 유동비율과 당좌비율의 차이가 크게 나타날 수 있습니다.
숫자로 비교해보자
유동자산이 500억 원, 그중 재고자산이 200억 원이고 유동부채가 250억 원이라고 가정하겠습니다.
- 유동비율 = 500 ÷ 250 × 100 = 200%
- 단순 당좌자산 = 500 – 200 = 300억 원
- 당좌비율 = 300 ÷ 250 × 100 = 120%
유동비율만 보면 단기부채의 두 배에 해당하는 유동자산이 있지만, 재고를 제외하면 여유 폭은 훨씬 줄어듭니다.
당좌비율은 높을수록 무조건 좋을까?
당좌비율이 지나치게 낮으면 단기간에 갚아야 할 부채에 비해 현금화 가능한 자산이 부족할 수 있다는 신호입니다. 하지만 높다고 무조건 좋은 것도 아닙니다.
기업이 현금을 필요 이상으로 쌓아두거나 매출채권 회수가 지나치게 늦어 당좌자산이 커졌을 수도 있습니다.
업종별 차이가 크다
현금을 빠르게 회수하는 사업과 재고를 많이 보유하는 제조·유통업은 정상적인 당좌비율 수준이 다를 수 있습니다. 하나의 숫자를 모든 기업에 절대 기준으로 적용하기보다 같은 기업의 과거 추세와 동종업계 기업을 비교하는 것이 낫습니다.
다른 재무안정성 지표와 함께 보자
당좌비율은 단기 유동성에 초점을 둡니다. 기업 전체의 부채 부담은 부채비율이나 순차입금, 차입금 만기구조 등 다른 지표를 함께 봐야 합니다.
전체 차입 부담은 순차입금을 함께 확인하면 도움이 됩니다.
기본 개념은 유동비율에서 함께 보면 차이를 더 쉽게 이해할 수 있습니다.
유동비율이 ‘1년 안에 현금화할 자산 전체’를 본다면 당좌비율은 그중 재고를 걷어내고 더 빠른 상환능력을 확인하는 지표입니다.