현금흐름표란? 영업·투자·재무현금흐름 보는 법
손익계산서가 ‘얼마를 벌었는지’를 보여준다면 현금흐름표는 그 기간에 현금이 어디에서 들어오고 어디로 나갔는지를 보여줍니다. 핵심은 영업·투자·재무현금흐름을 따로 보는 것입니다.
기업이 당기순이익을 냈다고 해서 같은 금액의 현금이 바로 들어오는 것은 아닙니다. 외상으로 매출이 발생하면 회계상 이익은 잡히지만 현금은 나중에 받을 수 있고, 반대로 감가상각비처럼 비용으로 인식되지만 해당 기간에 현금이 직접 빠져나가지 않는 항목도 있습니다.
이런 차이를 확인할 때 보는 재무제표가 현금흐름표입니다. 현금흐름표는 기업의 현금 움직임을 영업활동, 투자활동, 재무활동으로 나눠 보여줍니다.
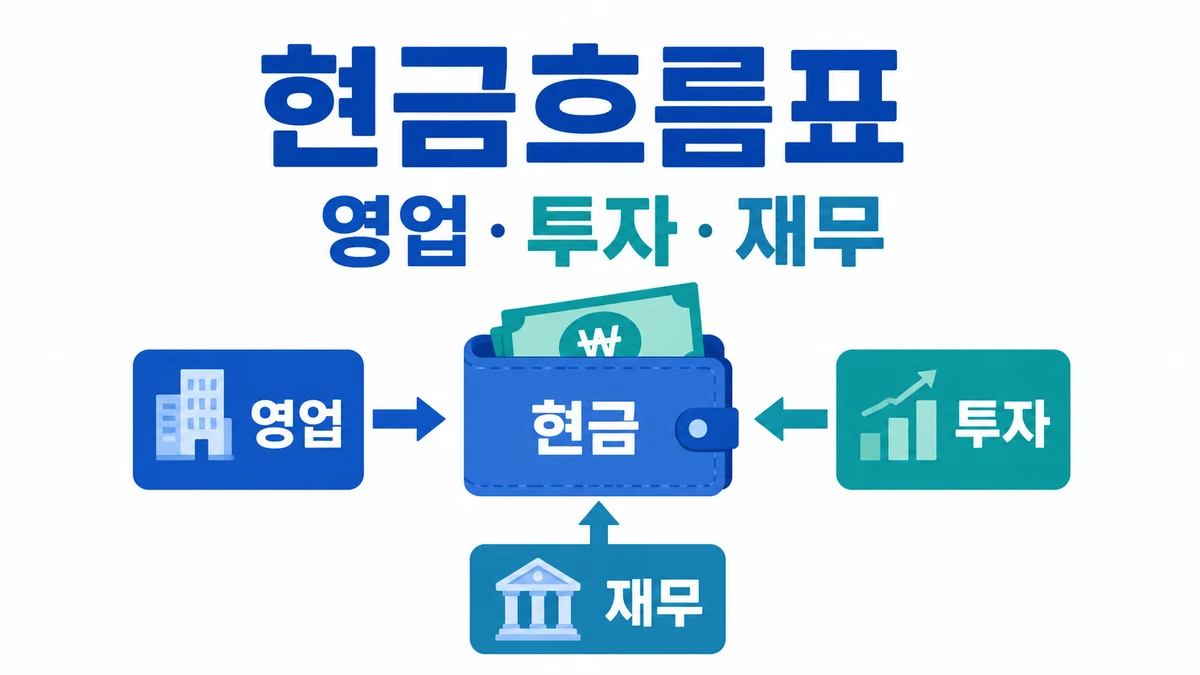
현금흐름표의 세 가지 구분
| 구분 | 무엇을 보여주나 | 대표적인 예 |
|---|---|---|
| 영업활동현금흐름 | 주된 사업 활동에서 발생한 현금 | 고객에게 받은 현금, 원재료·급여 등 영업 관련 지급 |
| 투자활동현금흐름 | 장기자산과 투자자산의 취득·처분 관련 현금 | 설비 취득, 유형자산 처분, 장기투자 |
| 재무활동현금흐름 | 자본과 차입금 규모를 바꾸는 자금조달 관련 현금 | 차입, 상환, 증자, 배당 등 |
현금흐름표는 세 활동의 부호만 보고 좋고 나쁨을 판단하기보다, 기업이 어떤 이유로 현금을 벌고 쓰고 조달하는지를 읽는 것이 중요합니다.
1. 영업활동현금흐름은 본업에서 현금이 들어오는지 본다
영업활동현금흐름은 기업의 주된 수익 창출 활동과 관련된 현금 흐름입니다. 쉽게 말해 본업이 실제 현금을 만들어내고 있는지를 확인할 때 가장 먼저 보는 항목입니다.
간접법으로 작성된 현금흐름표에서는 당기순이익에서 출발해 감가상각비 같은 비현금 항목과 매출채권·재고·매입채무 같은 운전자본 변화를 조정해 영업활동현금흐름을 계산합니다.
그래서 당기순이익이 100억 원이어도 영업활동현금흐름은 50억 원이거나 150억 원일 수 있습니다. 여러 해 동안 이익은 계속 나는데 영업활동현금흐름이 반복적으로 약하다면 그 이유를 확인할 필요가 있습니다.
관련 글: 순이익률이란? 영업이익률과 차이
2. 투자활동현금흐름이 마이너스라고 나쁜 것은 아니다
투자활동현금흐름은 공장, 기계, 서버 같은 장기자산을 취득하거나 처분할 때 발생하는 현금과 장기적인 투자 관련 현금을 보여줍니다.
성장 중인 기업이 생산설비나 데이터센터에 큰돈을 투자하면 투자활동현금흐름은 큰 마이너스가 될 수 있습니다. 하지만 미래 성장을 위한 투자라면 마이너스 자체를 나쁜 신호로 볼 수 없습니다.
반대로 투자활동현금흐름이 큰 플러스라고 항상 좋은 것도 아닙니다. 신규 투자를 거의 하지 않거나 보유 자산을 대규모로 매각해 현금이 들어온 결과일 수도 있습니다.
3. 재무활동현금흐름은 돈을 어떻게 조달하고 돌려주는지 본다
재무활동현금흐름은 차입과 상환, 자본 조달 등 기업의 자금조달 구조가 어떻게 바뀌었는지를 보여줍니다.
예를 들어 신규 대출이나 회사채 발행으로 현금이 들어오면 재무활동현금흐름이 플러스가 될 수 있고, 빚을 갚거나 주주에게 배당금을 지급하면 마이너스가 될 수 있습니다.
재무활동현금흐름 역시 부호만으로 판단하기 어렵습니다. 성장 투자를 위해 필요한 자금을 조달한 플러스와 현금 부족을 메우기 위한 반복적인 차입 플러스는 의미가 다릅니다.
세 현금흐름의 조합으로 기업 상황을 읽는다
예를 들어 영업활동현금흐름 +150억 원, 투자활동현금흐름 -120억 원, 재무활동현금흐름 -20억 원이라면 본업에서 현금을 만들고 그중 상당 부분을 투자와 부채 상환·배당 등에 사용한 모습으로 볼 수 있습니다.
반대로 영업활동현금흐름이 계속 마이너스인데 투자와 운영을 차입금으로 메우느라 재무활동현금흐름이 큰 플러스라면 현금 창출 구조가 안정적인지 더 자세히 볼 필요가 있습니다.
현금흐름표를 보는 간단한 순서
- 영업활동현금흐름이 지속적으로 플러스인지 확인한다.
- 당기순이익과 영업활동현금흐름의 방향이 크게 다른지 본다.
- 투자활동에서 어떤 자산에 돈을 쓰고 있는지 확인한다.
- 부족한 현금을 차입이나 증자로 계속 메우고 있는지 재무활동을 본다.
- 한 해보다 여러 해의 반복 패턴을 본다.
이익 다음에 현금흐름을 보는 이유
손익계산서는 기업의 수익성을 이해하는 데 필수적이지만 발생주의 회계를 사용하므로 이익과 현금의 시점이 다를 수 있습니다. 현금흐름표는 이 차이를 보완해 줍니다.
그래서 재무제표를 볼 때는 매출과 영업이익, 당기순이익을 확인한 뒤 현금흐름표로 넘어가는 흐름이 자연스럽습니다.
관련 글: FCF란? 잉여현금흐름 뜻과 보는 법