재무상태표란? 자산·부채·자본 쉽게 보는 법
재무상태표는 기업이 특정 시점에 무엇을 가지고 있고, 얼마를 빚지고 있으며, 그 차이가 주주의 몫으로 얼마나 남아 있는지 보여주는 재무제표입니다. 손익계산서가 일정 기간의 성과를 보여준다면 재무상태표는 결산일의 재무상태를 찍은 사진에 가깝습니다.
핵심 관계는 하나입니다. 자산 = 부채 + 자본입니다. 이 식을 이해하면 재무상태표의 큰 구조를 대부분 읽을 수 있습니다.
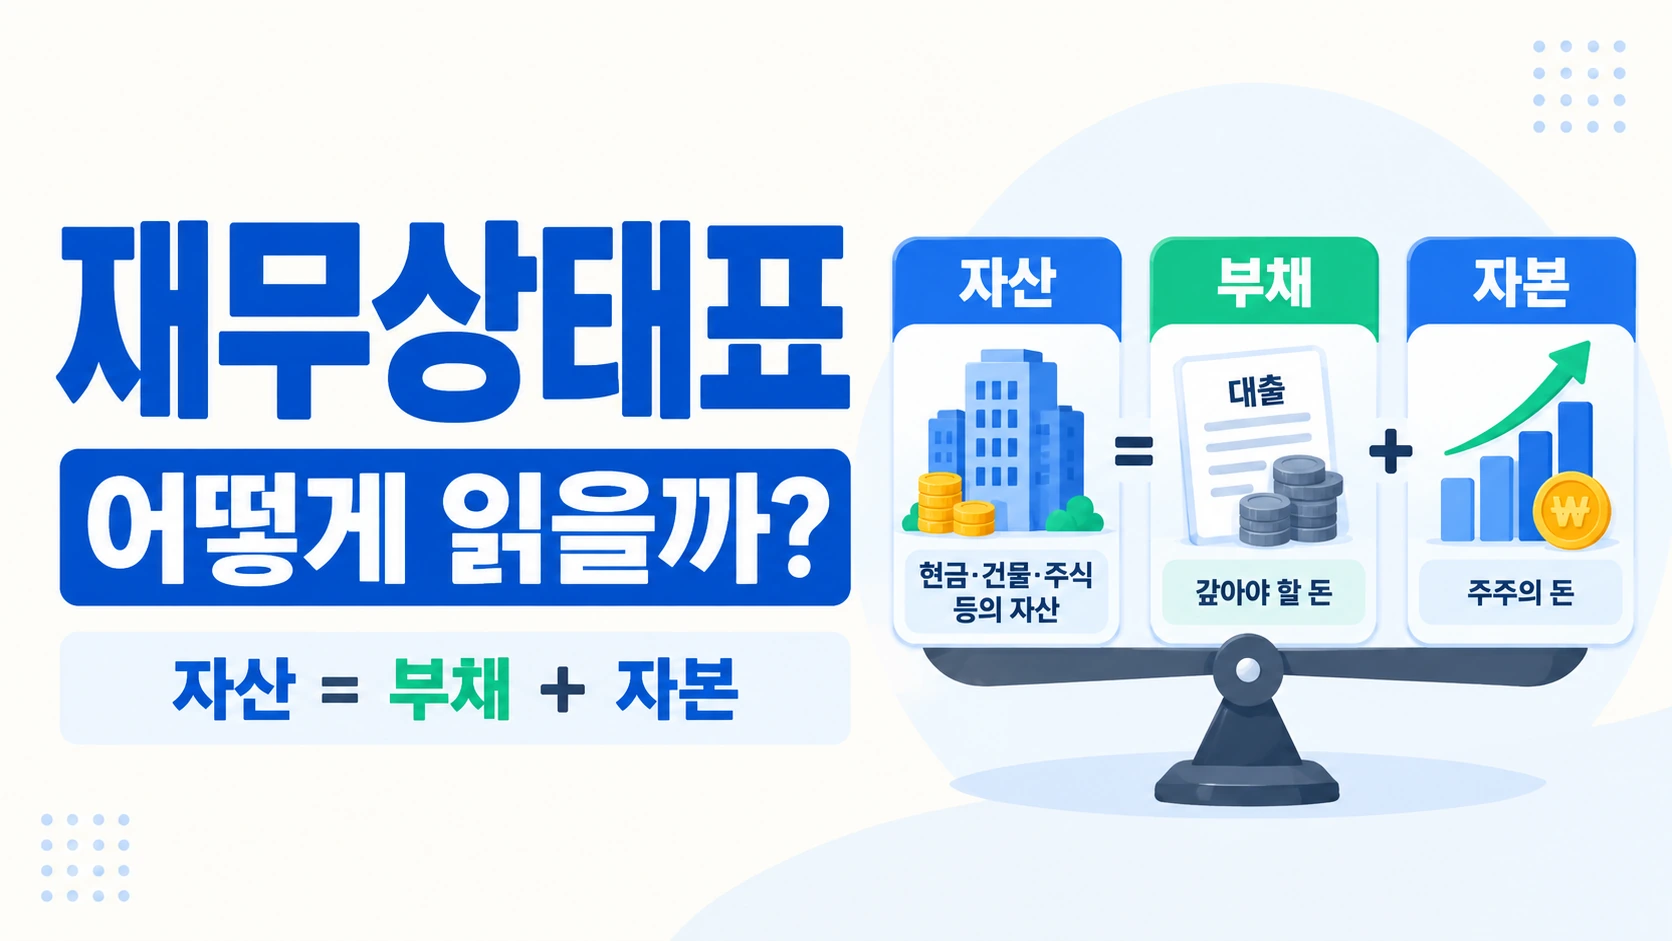
자산은 기업이 보유한 경제적 자원
자산에는 현금, 매출채권, 재고자산, 토지·건물·기계장치, 무형자산 등이 포함됩니다. 일반적으로 1년 안에 현금화하거나 사용할 것으로 예상되는 항목은 유동자산, 그보다 장기간 사용하는 항목은 비유동자산으로 구분합니다.
자산이 많다는 사실만으로 기업이 안전하다고 볼 수는 없습니다. 현금이 많은지, 회수가 늦은 매출채권이나 팔리지 않는 재고가 많은지, 장기간 묶이는 설비자산 비중이 높은지를 함께 봐야 합니다.
부채는 갚아야 할 의무
부채에는 매입채무, 단기·장기차입금, 회사채 등 기업이 앞으로 현금이나 다른 자원을 지급해야 하는 의무가 들어갑니다. 보통 1년 안에 상환해야 하는 유동부채와 그 이후 만기가 돌아오는 비유동부채로 나눕니다.
부채가 있다고 무조건 나쁜 것은 아닙니다. 중요한 것은 기업이 벌어들이는 현금과 보유 자산에 비해 부채 규모와 상환 일정이 감당 가능한지입니다.
자본은 자산에서 부채를 뺀 나머지
자본은 단순히 회사 통장에 남아 있는 현금이 아닙니다. 회계상으로는 자산에서 부채를 뺀 잔여지분이며, 납입자본과 사업을 통해 누적된 이익 등으로 구성됩니다.
예를 들어 기업의 자산이 1,000억 원이고 부채가 600억 원이라면 자본은 400억 원입니다.
- 자산 1,000억 원
- 부채 600억 원
- 자본 400억 원
- 1,000 = 600 + 400
이 관계는 BPS, ROE, ROA 같은 투자지표를 이해할 때도 기본이 됩니다.
재무상태표는 어떤 순서로 볼까?
- 총자산·총부채·자본이 몇 년간 어떻게 변했는지 확인
- 현금 및 현금성자산과 차입금 규모 비교
- 유동자산과 유동부채를 비교해 단기 지급능력 확인
- 매출채권·재고자산이 매출보다 지나치게 빠르게 늘고 있지 않은지 확인
- 자본이 꾸준히 쌓이는지, 결손으로 감소하고 있지 않은지 확인
장부가치와 기업가치는 다르다
재무상태표의 자산과 자본은 회계기준에 따라 측정한 장부금액입니다. 주식시장에서 평가하는 기업가치나 실제 자산을 당장 매각했을 때 받을 금액과 같다는 뜻은 아닙니다.
또한 재무상태표는 한 시점의 숫자이므로 손익계산서와 현금흐름표를 함께 봐야 기업의 성과와 현금 창출력을 연결해 볼 수 있습니다.
재무상태표는 ‘자산이 얼마나 많은가’보다 그 자산을 어떤 자금으로 마련했고 얼마나 빨리 현금화할 수 있는가를 함께 보는 표입니다.