손익계산서란? 매출액·영업이익·순이익 보는 법
손익계산서는 기업이 일정 기간 동안 얼마나 팔고, 비용을 얼마나 쓰고, 최종적으로 얼마의 이익을 남겼는지 보여주는 재무제표입니다. 재무상태표가 특정 날짜의 재산 상태를 보여준다면 손익계산서는 1분기·반기·1년처럼 일정 기간의 경영 성과를 보여줍니다.
처음 볼 때는 계정과목을 모두 외우기보다 매출액 → 매출총이익 → 영업이익 → 당기순이익으로 이어지는 흐름을 이해하는 것이 중요합니다.
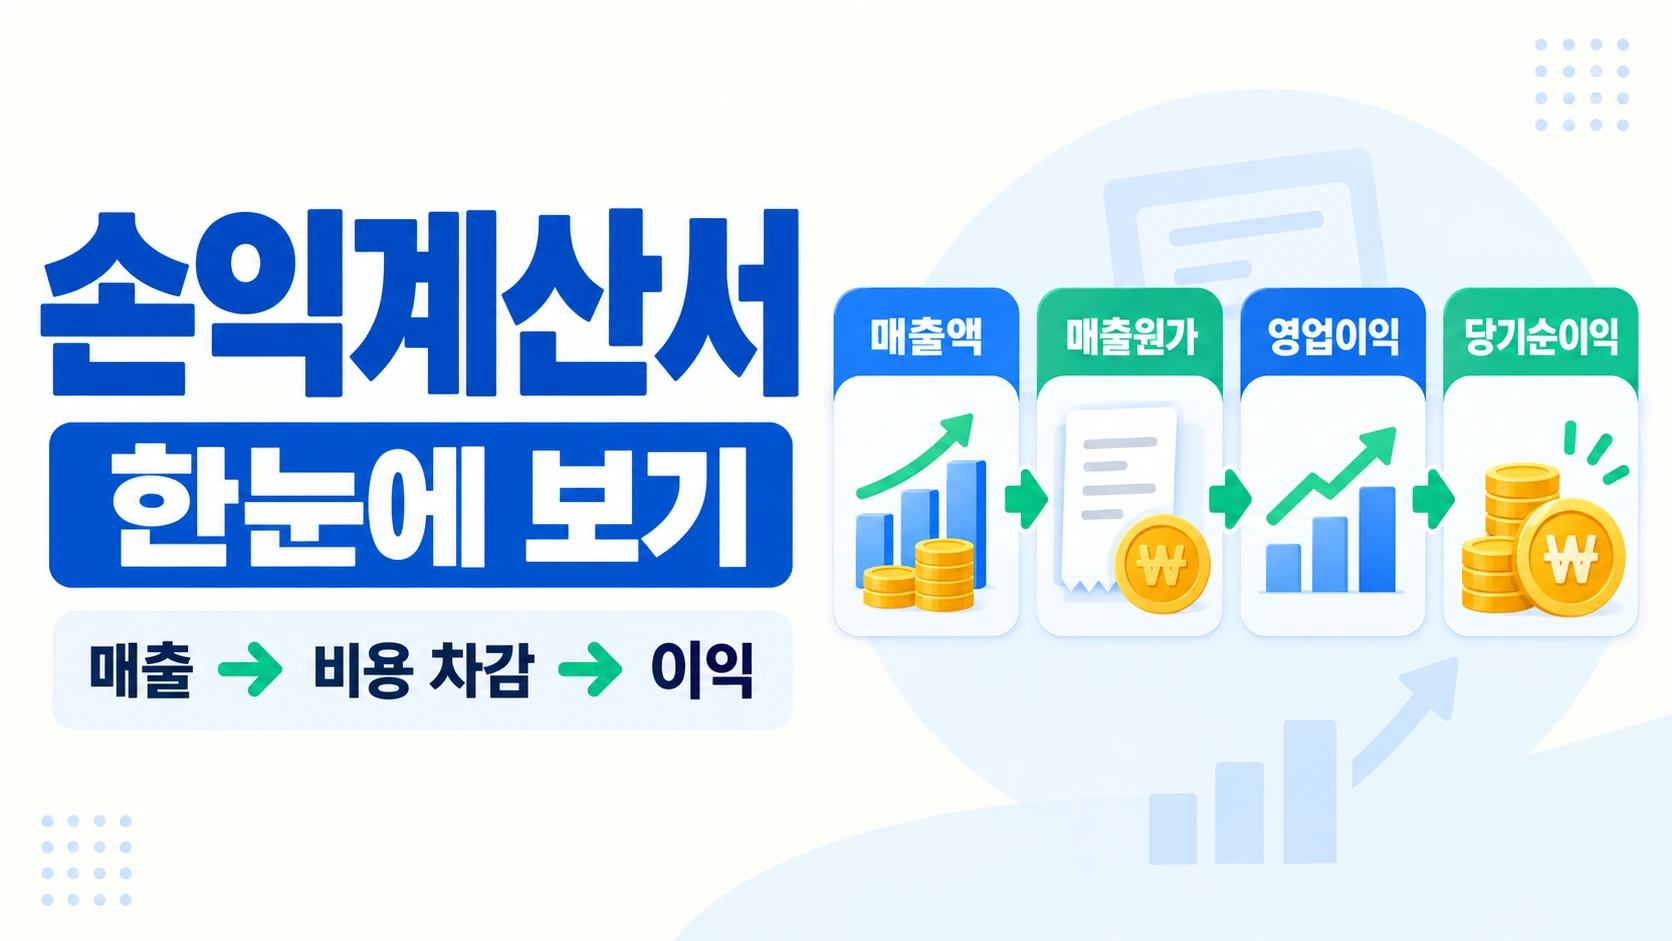
매출액은 사업 규모의 출발점
매출액은 기업이 상품이나 서비스를 판매해 벌어들인 금액입니다. 매출이 증가하면 사업이 성장하고 있을 가능성이 있지만, 매출 증가만으로 수익성이 좋아졌다고 판단할 수는 없습니다.
매출총이익은 제품·서비스 자체의 수익성을 보여준다
매출총이익 = 매출액 – 매출원가
예를 들어 매출액이 1,000억 원이고 매출원가가 600억 원이면 매출총이익은 400억 원입니다. 이 단계에서는 판매비와관리비를 아직 차감하지 않았기 때문에 제품이나 서비스의 기본적인 원가 구조를 보는 데 유용합니다.
영업이익은 본업으로 남긴 이익
매출총이익에서 판매비와관리비 등을 차감하면 영업이익이 나옵니다. 임직원 급여, 광고선전비, 연구개발 관련 비용, 감가상각비 등 기업 운영에 필요한 비용이 반영됩니다.
앞선 예에서 매출총이익 400억 원에 판매비와관리비가 250억 원이라면 영업이익은 150억 원입니다.
당기순이익은 영업 외 항목과 세금까지 반영한 최종 결과
영업이익 이후에는 이자비용과 이자수익, 투자자산 관련 손익, 기타손익 등 영업 외 항목이 반영되고 법인세비용을 거쳐 당기순이익이 계산됩니다.
영업이익은 꾸준한데 순이익만 크게 변했다면 본업보다 일회성 처분이익·손실이나 금융손익 등의 영향을 받은 것은 아닌지 확인하는 것이 좋습니다.
숫자는 한 해보다 흐름으로 본다
- 매출액이 꾸준히 성장하는가
- 매출총이익률과 영업이익률이 유지되거나 개선되는가
- 영업이익과 순이익의 차이가 갑자기 커진 이유는 무엇인가
- 일회성 이익이나 손실이 실적을 크게 왜곡하지 않았는가
이익이 곧 현금은 아니다
손익계산서에서 순이익이 났다고 같은 금액의 현금이 통장에 들어온 것은 아닙니다. 외상매출이 늘거나 재고를 쌓으면 회계상 이익과 실제 현금흐름이 달라질 수 있습니다.
EPS와 PSR도 손익계산서의 이익과 매출을 이해하면 더 쉽게 연결됩니다.
손익계산서는 ‘얼마나 벌었나’보다 매출에서 최종 이익까지 어떤 비용 때문에 숫자가 줄어드는지 따라가며 읽는 표입니다.