영업이익과 당기순이익 차이, 무엇을 봐야 할까?
영업이익은 본업으로 얼마나 잘 벌었는지, 당기순이익은 이자·세금·기타 손익까지 반영해 최종적으로 얼마가 남았는지를 보여줍니다.
기업 실적을 보면 영업이익과 당기순이익이 함께 나오지만 두 숫자가 같은 방향으로 움직이지 않을 때가 있습니다. 영업이익은 좋아졌는데 당기순이익은 줄거나, 반대로 영업이익은 부진한데 당기순이익이 크게 늘기도 합니다.
두 지표의 차이를 이해하려면 영업이익은 본업의 성과, 당기순이익은 회사 전체 활동의 최종 결과라고 생각하면 쉽습니다. 어느 하나만 보는 것보다 먼저 영업이익을 확인하고, 그다음 당기순이익까지 내려가며 차이가 생긴 이유를 찾는 편이 좋습니다.
이 글에서는 두 이익이 어디에서 갈리는지와 실제 기업 실적을 볼 때 무엇을 먼저 확인해야 하는지 정리합니다.
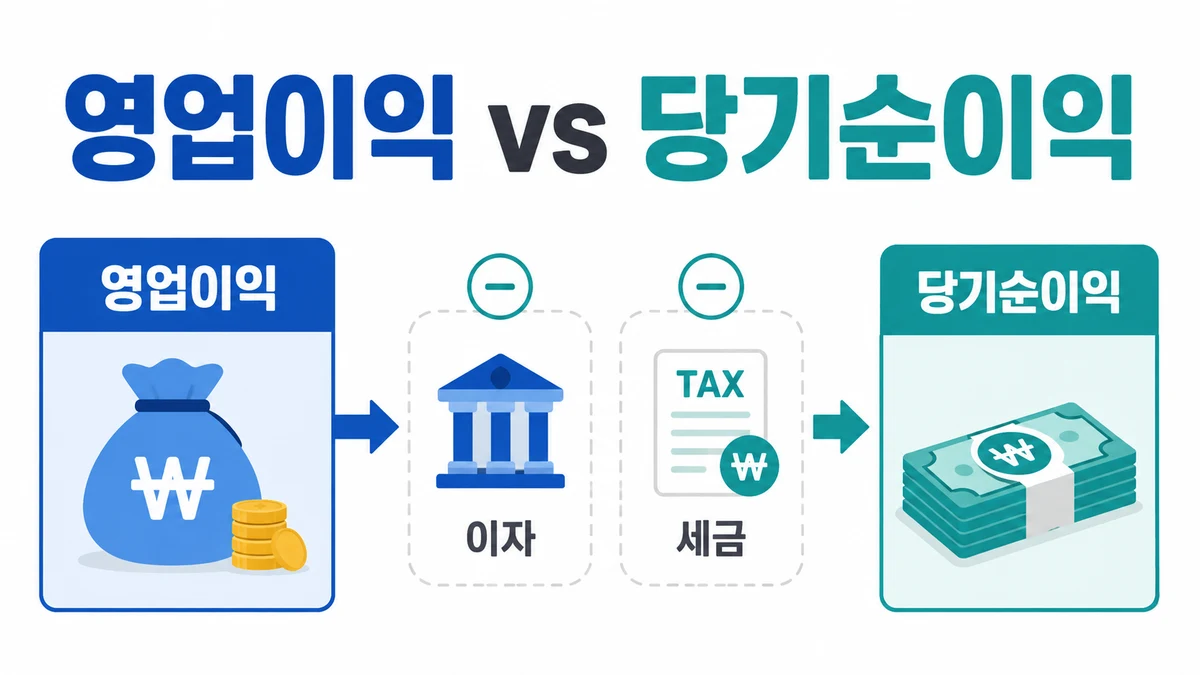
영업이익과 당기순이익 차이 한눈에 보기
| 구분 | 영업이익 | 당기순이익 |
|---|---|---|
| 핵심 의미 | 본업에서 남긴 이익 | 모든 손익을 반영한 최종 이익 |
| 주요 반영 항목 | 매출, 매출원가, 판매비와관리비 등 | 영업손익에 금융손익, 기타 손익, 법인세 등을 추가 반영 |
| 볼 때의 질문 | 본업의 수익성이 좋아지고 있는가? | 최종적으로 주주에게 귀속될 이익이 얼마나 남는가? |
둘 사이의 간격이 크다면 그 자체가 분석 포인트입니다. 단순히 숫자가 큰 쪽을 고르는 것이 아니라 왜 차이가 났는지를 확인해야 합니다.
영업이익은 본업의 성과를 본다
영업이익은 기업이 주된 사업을 통해 벌어들인 이익을 보여주는 대표적인 지표입니다. 일반적인 제조·서비스업을 단순화하면 다음과 같이 이해할 수 있습니다.
영업이익 = 매출액 – 매출원가 – 판매비와관리비
예를 들어 매출액이 1,000억 원이고 매출원가와 판매비와관리비 등을 제외한 뒤 120억 원이 남았다면 영업이익은 120억 원입니다.
영업이익이 꾸준히 증가한다면 제품 가격, 원가 구조, 판매량, 비용 관리 등 본업의 경쟁력이 좋아지고 있을 가능성을 살펴볼 수 있습니다. 반대로 매출은 증가하는데 영업이익이 줄고 있다면 원가 상승이나 판관비 증가 등으로 수익성이 악화되고 있는지 확인할 필요가 있습니다.
다만 영업이익 한 해의 숫자만으로 기업의 경쟁력을 단정해서는 안 됩니다. 업종의 경기 주기나 일회성 비용 때문에 단기간 크게 움직일 수 있으므로 여러 기간의 흐름을 함께 보는 편이 좋습니다.
관련 글: 영업이익률이란? 뜻과 계산법 · EBITDA란? 영업이익과 무엇이 다를까?
당기순이익은 회사 전체 활동의 최종 결과다
당기순이익은 영업이익에서 끝나지 않습니다. 금융수익과 금융비용, 기타 손익, 법인세 등 회사의 전체 손익을 반영한 뒤 최종적으로 남은 이익입니다.
예를 들어 한 기업의 실적이 다음과 같다고 가정해 보겠습니다.
- 매출액: 1,000억 원
- 영업이익: 120억 원
- 금융비용: 30억 원
- 기타 순이익: 10억 원
- 법인세 비용: 20억 원
단순화하면 최종 당기순이익은 약 80억 원이 됩니다. 본업에서는 120억 원을 벌었지만 이자비용과 세금 등을 반영하면서 최종 이익은 더 작아진 것입니다.
반대로 보유 자산 처분이나 일회성 평가이익 같은 영업 외 요인으로 당기순이익이 영업이익보다 크게 증가할 수도 있습니다. 이 경우 당기순이익 증가를 곧바로 본업의 성장으로 해석하면 안 됩니다.
관련 글: 순이익률이란? 영업이익률과 차이
무엇을 먼저 봐야 할까?
초보자라면 영업이익 → 당기순이익 → 둘의 차이가 난 이유 순서로 보는 것이 이해하기 쉽습니다.
영업이익이 좋아지고 당기순이익도 비슷한 방향으로 증가한다면 본업의 개선이 최종 이익까지 이어지고 있는지 살펴볼 수 있습니다. 반대로 두 숫자의 방향이 다르다면 금융비용, 일회성 손익, 세금 등 중간 항목을 확인해야 합니다.
- 영업이익은 증가했는데 당기순이익이 크게 감소한 경우
- 영업이익은 감소했는데 당기순이익이 크게 증가한 경우
- 당기순이익이 해마다 큰 폭으로 출렁이는 경우
- 부채가 늘면서 금융비용이 빠르게 증가하는 경우
이런 차이는 기업의 본업 자체보다 자금조달 구조나 일회성 사건이 실적에 영향을 주고 있다는 신호일 수 있습니다.
EPS와 연결해서 보면 더 이해하기 쉽다
주당순이익인 EPS는 기업의 최종 이익을 주식 수 기준으로 바꿔 보는 지표입니다. 따라서 EPS를 볼 때도 당기순이익이 왜 늘거나 줄었는지 함께 확인하는 것이 중요합니다.
예를 들어 일회성 자산 처분으로 당기순이익과 EPS가 크게 증가했다면, 그 증가가 다음 해에도 반복될 가능성은 낮을 수 있습니다. 반대로 영업이익이 꾸준히 증가하면서 당기순이익과 EPS도 함께 개선된다면 이익 증가의 지속성을 확인하기가 상대적으로 쉽습니다.
관련 글: EPS란? 주당순이익 뜻과 계산법
재무지표를 볼 때는 이익의 경로를 따라가자
영업이익과 당기순이익은 서로 경쟁하는 지표가 아닙니다. 영업이익은 본업의 수익성을 보여주고, 당기순이익은 그 본업의 성과에 금융·세금·기타 요인까지 더한 최종 결과를 보여줍니다.
그래서 실적을 볼 때는 매출 → 영업이익 → 당기순이익 → 주당 이익처럼 이익이 만들어지는 경로를 따라가면 숫자의 관계가 훨씬 잘 보입니다.