대출 먼저 갚기 vs 적금·예금, 돈을 어디에 먼저 써야 할까?
여유자금으로 대출을 먼저 갚을지 예금·적금에 넣을지는 ‘대출금리 vs 저축금리’만 비교하면 부족합니다. 대출에서 아끼는 이자, 저축의 세후수익, 중도상환수수료, 비상자금 필요성을 함께 봐야 합니다.
대출금리가 5%이고 예금금리가 4%라면 대출부터 갚는 것이 당연해 보입니다. 하지만 예금금리는 세전이고 조기상환에는 수수료가 있을 수 있으며, 모든 현금을 대출에 넣으면 비상자금이 사라질 수 있습니다.
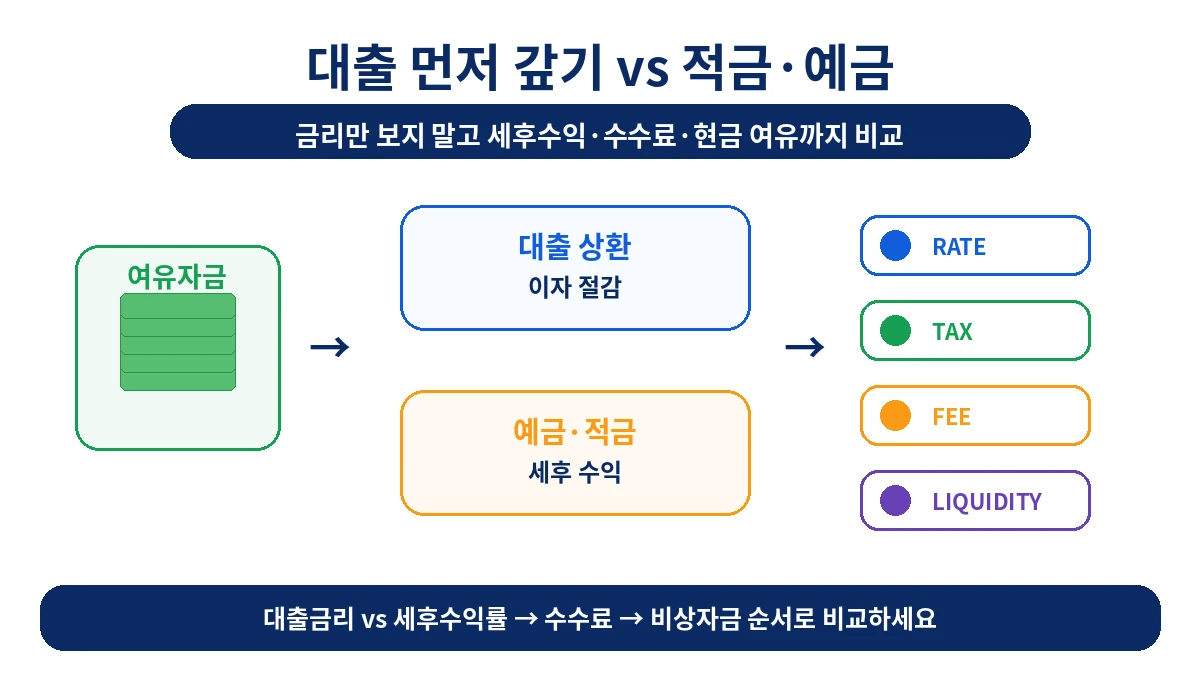
먼저 대출금리와 예금의 세후수익률을 비교한다
예금 연 4%를 일반 과세 15.4%로 단순 계산하면 세후수익률은 약 3.384%입니다.
4% × (1 – 0.154) = 약 3.384%
같은 1,000만 원을 1년 동안 그대로 둔다고 단순 가정하면 대출 5%의 이자절감은 약 50만 원, 예금의 세후이자는 약 33만 8,400원입니다. 이 예시에서는 대출상환 쪽이 약 16만 1,600원 유리합니다.
대출금리 자체가 어떻게 정해지는지는 대출금리는 어떻게 정해질까? 기준금리·가산금리·우대금리에서, 금리·기간에 따른 실제 월 부담과 총이자는 대출이자 계산법, 금리와 기간에 따라 월 부담은 어떻게 달라질까?에서 확인할 수 있습니다.
중도상환수수료가 있으면 손익분기점을 다시 계산해야 한다
대출을 일찍 갚을 때 중도상환수수료가 있다면 이자절감액에서 그 비용을 빼야 합니다. 실제 수수료율은 금융회사, 상품, 계약시점과 남은 기간에 따라 달라질 수 있으므로 약정과 최신 공시를 확인해야 합니다.
비상자금이 없다면 대출상환보다 현금 확보가 먼저일 수 있다
계산상 대출상환이 유리해도 생활비 몇 달치의 비상자금이 전혀 없다면 모든 여유자금을 대출에 넣는 것은 위험할 수 있습니다. 긴급하게 꺼내 쓸 현금을 확보한 뒤 남는 돈으로 조기상환 여부를 판단하는 편이 안전합니다.
적금은 수익률보다 강제저축 기능이 더 중요할 수도 있다
매달 자동이체로 소비를 줄이고 현금을 축적하는 목적이라면 적금의 기능 자체가 의미가 있을 수 있습니다. 가까운 시일 내 예정지출이 있다면 그 자금까지 대출상환에 쓰지 않는 편이 낫습니다.
고금리 대출부터 갚는 것이 일반적으로 효과가 크다
여러 대출이 있다면 같은 금액을 상환했을 때 실제 이자절감액이 큰 부채부터 비교하는 것이 이해하기 쉽습니다. 다만 중도상환 조건과 금리구조가 다르면 단순 금리 순서만으로 결정해서는 안 됩니다.
판단 순서는 세후수익률 → 수수료 → 비상자금이다
- 대출금리와 예금·적금의 세후수익률을 비교합니다.
- 중도상환수수료와 기타 비용을 뺍니다.
- 대출을 갚고도 비상자금과 예정지출을 감당할 현금이 남는지 확인합니다.
- 여러 대출이 있다면 실제 절감이자가 큰 부채부터 비교합니다.
숫자상 가장 높은 수익을 찾는 것보다, 이자비용을 줄이면서도 필요한 현금을 남겨 두는 것이 현실적인 선택입니다.