신용점수 올리는 기본 원칙, 무엇부터 관리해야 할까?
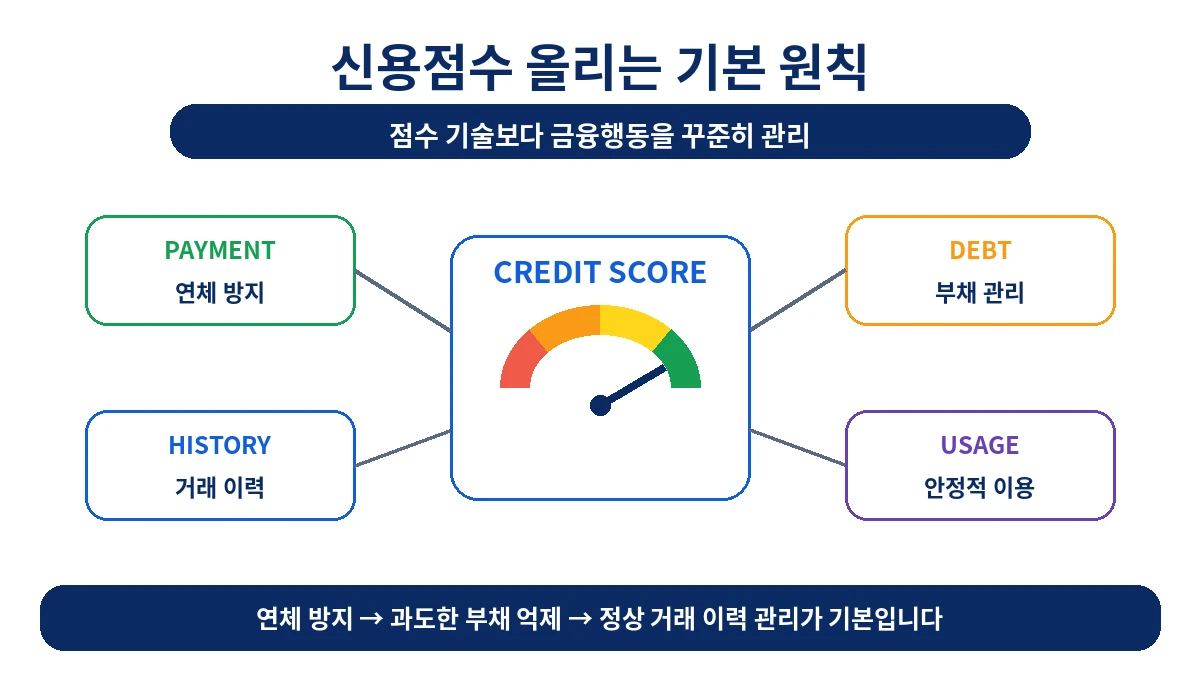
신용점수를 관리하는 가장 기본적인 방법은 ‘점수를 올리는 기술’을 찾는 것이 아니라 연체를 피하고, 부채를 과도하게 늘리지 않으며, 정상적인 금융거래 이력을 꾸준히 쌓는 것입니다. CB사마다 평가모형이 다르므로 특정 행동을 하면 몇 점 오른다고 단정하기 어렵습니다.
신용점수는 단기간에 한 번 올리고 끝내는 숫자가 아닙니다. 대출·카드 이용과 상환이력이 계속 반영되기 때문에 평소 금융거래 습관이 더 중요합니다.
1순위는 연체를 만들지 않는 것이다
대출 원리금이나 카드대금처럼 약속한 날짜에 갚아야 하는 금액을 제때 상환하지 못하면 신용평가에 부정적으로 반영될 수 있습니다. 자동이체와 결제계좌 잔액을 관리해 연체 자체를 피하는 것이 기본입니다.
부채가 늘어나는 속도도 중요하다
대출을 보유했다는 이유만으로 신용이 나쁘다고 볼 수는 없습니다. 다만 필요 이상의 신규대출이 반복되거나 부채가 빠르게 늘면 상환부담이 커졌다고 평가될 수 있습니다.
오래 정상적으로 거래한 이력은 하루아침에 만들 수 없다
신용거래기간도 평가에 활용됩니다. 점수를 높이겠다고 짧은 기간에 여러 상품을 가입하고 해지하기보다 이미 이용하는 금융거래를 정상적으로 관리하는 것이 중요합니다.
카드 사용은 ‘많이 쓰면 점수가 오른다’가 아니다
카드 사용액을 일부러 늘리는 것이 신용관리 방법은 아닙니다. 자신의 상환능력 안에서 이용하고 결제일에 정상적으로 갚는 것이 핵심입니다.
신용정보 조회 자체를 지나치게 걱정할 필요는 없다
NICE와 KCB는 신용조회정보 자체를 개인신용평가에 활용하지 않는다고 공개하고 있습니다. 점수를 확인하는 것보다 내 신용정보의 오류와 변동 원인을 점검하는 것이 중요합니다.
두 회사의 점수가 서로 다르게 나오는 이유와 평가요소 차이는 KCB와 NICE 신용점수 차이, 왜 점수가 다를까?에서 자세히 볼 수 있습니다.
비금융 성실납부 정보도 활용될 수 있다
CB사에 따라 국민연금, 건강보험, 통신요금 등 비금융 성실납부 정보를 신용평가에 활용하는 서비스가 있습니다. 반영방식은 서비스마다 다르므로 최신 안내를 확인해야 합니다.
신용점수는 결과이고, 관리해야 할 것은 금융행동이다
신용관리의 우선순위는 연체 방지 → 과도한 부채 증가 억제 → 꾸준한 정상 거래 → 등록정보 확인 순서로 생각하면 단순해집니다.