고정금리 vs 변동금리, 무엇을 기준으로 선택할까?
고정금리와 변동금리의 선택은 앞으로 금리가 오를지 맞히는 문제가 아니라, 금리 변동 위험을 누가 부담할지를 정하는 문제에 가깝습니다. 금리 상승을 견디기 어렵다면 고정금리의 예측 가능성이, 금리 변화를 감당할 여력이 있다면 변동금리의 초기 조건이 더 중요할 수 있습니다.
단순히 오늘의 금리만 보고 어느 쪽이 무조건 낫다고 판단하기는 어렵습니다. 핵심은 내가 감당할 수 있는 월 상환액의 변동폭, 대출 유지기간, 조기상환 가능성입니다.
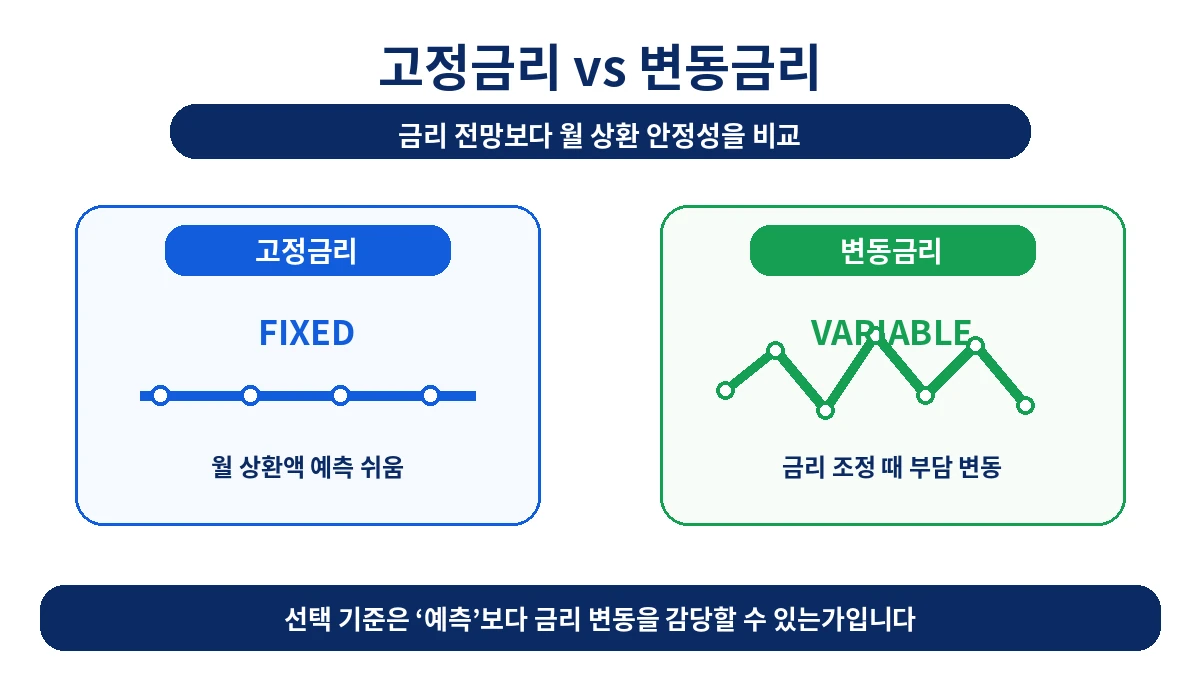
고정금리는 일정 기간 금리가 변하지 않는다
고정금리는 약정한 기간 동안 적용금리가 고정되는 방식입니다. 시장금리가 오르더라도 고정기간에는 월 상환액을 예측하기 쉽습니다.
다만 상품 이름에 고정금리가 들어 있어도 대출 전체 기간이 아니라 처음 몇 년만 고정된 뒤 변동금리로 전환되는 혼합형일 수 있으므로 고정기간과 전환조건을 확인해야 합니다.
변동금리는 기준금리 변화에 따라 움직인다
변동금리는 일정 주기마다 기준금리나 지표금리 변화를 반영해 대출금리가 조정됩니다. 금리가 내려가면 부담이 줄 수 있지만 올라가면 월 상환액도 커질 수 있습니다.
기준금리·가산금리·우대금리가 실제 대출금리를 만드는 구조는 대출금리는 어떻게 정해질까? 기준금리·가산금리·우대금리에서 확인할 수 있습니다.
선택 기준 1: 금리가 오르면 월 부담을 견딜 수 있는가
금리가 1%p 올라 월 상환액이 늘어도 생활비와 비상자금을 유지할 수 있는지가 현실적인 기준입니다.
금리 1%p 변화가 실제 원화 부담에 미치는 영향은 대출금리 1%p 차이, 실제 이자는 얼마나 달라질까?에서 계산 사례로 볼 수 있습니다.
선택 기준 2: 대출을 얼마나 오래 유지할 것인가
유지기간이 길수록 금리 변동을 여러 번 경험할 가능성이 커집니다. 반대로 조기상환이나 대환 계획이 명확하다면 긴 고정기간의 비용을 감수할 필요가 줄 수 있습니다.
선택 기준 3: 현재 금리 차이가 위험을 감수할 만큼 큰가
| 확인 항목 | 고정금리 | 변동금리 |
|---|---|---|
| 월 상환 예측 | 상대적으로 쉬움 | 금리 조정 때 변할 수 있음 |
| 금리 하락 혜택 | 제한적 | 반영될 수 있음 |
| 금리 상승 위험 | 고정기간에는 제한적 | 차주가 부담 |
| 핵심 체크 | 고정기간·전환조건 | 기준금리·조정주기 |
금리 전망보다 내 현금흐름이 더 중요한 기준이다
금리가 조금 더 낮은 상품보다, 금리가 움직였을 때도 내 생활비와 상환계획이 무너지지 않는 상품이 장기적으로 더 안전한 선택일 수 있습니다.