국민연금 납부예외와 추후납부(추납) 차이
국민연금 납부예외는 소득이 없어 보험료를 당장 내기 어려울 때 납부를 미루는 제도이고, 추후납부(추납)는 과거의 납부예외·적용제외 기간 등을 나중에 보험료를 내서 가입기간으로 되살리는 제도입니다. 둘은 반대되는 제도가 아니라 ‘지금 못 내는 기간을 관리하는 방법’과 ‘나중에 그 기간을 다시 채우는 방법’으로 이어질 수 있습니다.
실직이나 사업중단으로 소득이 끊겼을 때 보험료 고지가 부담스러워도 무조건 체납으로 두는 것과 납부예외를 신청하는 것은 다릅니다. 납부예외가 인정되면 가입자 자격은 유지하면서 해당 기간의 보험료 납부가 면제됩니다. 다만 그 기간은 보험료를 낸 가입기간으로 자동 인정되지는 않습니다.
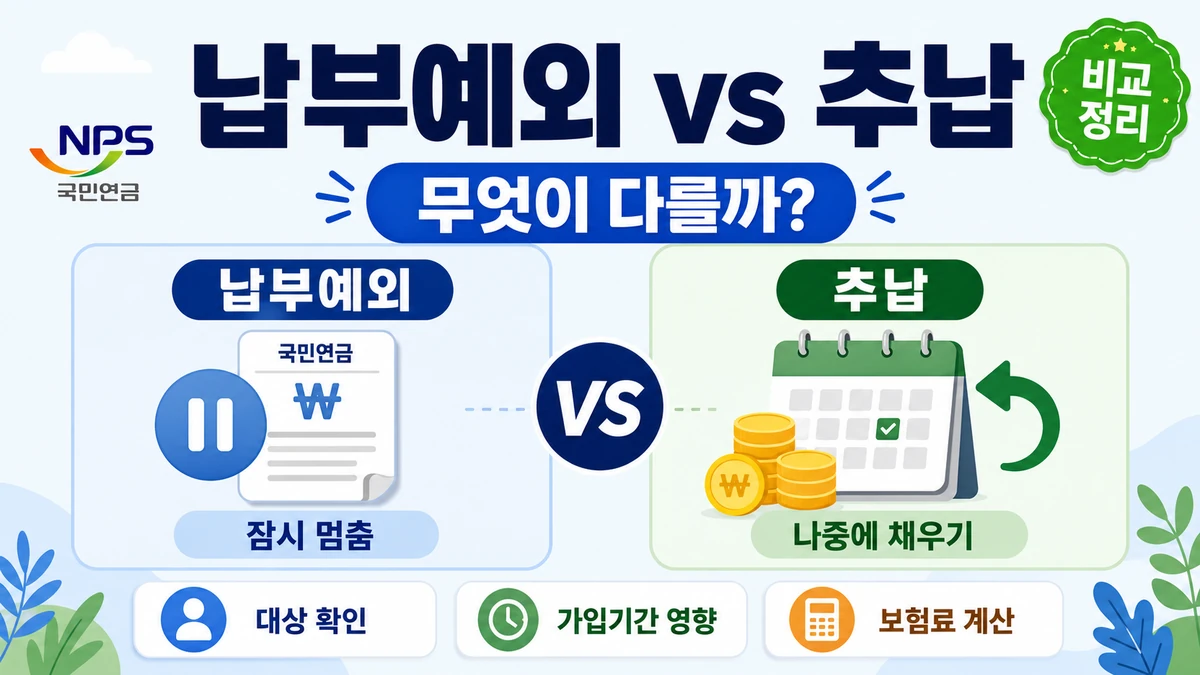
납부예외는 언제 신청할 수 있을까?
국민연금공단은 사업중단·실직 등으로 보험료를 납부할 수 없는 경우 일정 요건을 확인해 납부예외를 적용합니다. 납부예외 중 다시 소득이 생기면 납부재개 신고를 해야 합니다.
추납은 과거 기간을 돈을 내고 가입기간으로 추가하는 제도다
추납은 현재 국민연금에 소득신고를 하거나 임의·임의계속가입 중인 사람이 과거의 추납 대상기간에 대해 보험료를 납부하고 그 개월 수를 가입기간으로 추가 인정받는 제도입니다.
2026년 현재 추납은 추납 대상기간 범위 안에서 최대 119개월, 즉 10년 미만까지 신청할 수 있습니다. 모든 미납기간이 추납 대상이 되는 것은 아니므로 공단에서 본인의 추납 가능 개월 수를 먼저 확인해야 합니다.
납부예외와 추납을 비교하면
| 구분 | 납부예외 | 추후납부(추납) |
|---|---|---|
| 목적 | 현재 보험료 납부 부담을 유예 | 과거 기간을 가입기간으로 추가 |
| 언제 | 소득이 없어 납부가 어려울 때 | 추납 대상기간이 있고 현재 가입·납부 자격을 갖춘 때 |
| 보험료 | 해당 기간에는 고지하지 않음 | 신청 시점 기준으로 산정한 보험료를 납부 |
| 가입기간 | 보험료 납부 전에는 가입기간에 포함되지 않음 | 납부한 개월 수만큼 가입기간에 추가 |
추납보험료는 과거 당시 보험료로 내는 게 아니다
국민연금공단은 추납보험료를 신청일이 속하는 달의 기준소득월액 × 납부기한이 속하는 달의 보험료율 × 추납개월 수를 기본으로 산정합니다. 2026년 보험료율은 9.5%이며 단계적으로 인상되므로 신청·납부 시점에 따라 적용 보험료율이 달라질 수 있습니다.
금액이 크면 나눠 낼 수 있다
추납보험료는 일시에 납부할 수도 있고, 금액이 큰 경우 최대 60회 범위에서 월 단위 분할납부가 가능합니다. 다만 분할납부에는 공단 기준에 따른 이자가 가산될 수 있습니다.
추납을 많이 하면 무조건 유리할까?
추납은 가입기간을 늘려 120개월을 채우거나 예상연금액을 늘리는 데 도움이 될 수 있지만, 한 번에 내야 할 보험료가 크고 실제 증가하는 예상연금액은 개인의 가입이력·소득·추납기간 등에 따라 달라집니다.
따라서 국민연금 예상연금액 조회 방법, 어디서 확인할까?에서 현재 가입기간과 예상액을 확인한 뒤 추납 전후를 비교하는 편이 합리적입니다.
가장 먼저 확인할 것은 ‘내가 몇 개월 추납 가능한가’다
- 가입·납부내역에서 납부예외·적용제외 이력을 확인한다.
- 공단에서 추납 가능한 기간을 확인한다.
- 추납보험료와 분할납부 조건을 확인한다.
- 추납 전후 예상연금액과 120개월 충족 여부를 비교한다.
- 현재 생활비와 비상자금을 해치지 않는 범위에서 결정한다.
현재 가입자 종류가 헷갈린다면 국민연금 가입자 종류, 사업장·지역·임의·임의계속 가입자 차이와 함께 보면 좋습니다.
납부예외는 ‘지금 못 내는 기간을 체납으로 만들지 않는 장치’, 추납은 ‘그 기간을 나중에 보험료를 내고 가입기간으로 복원할 기회’라고 이해하면 쉽습니다.
자료 확인 기준: 2026-09-01, 국민연금공단.