자동결제·구독서비스 정리하는 법, 새는 고정비 찾기
구독서비스를 정리할 때는 ‘요즘 안 쓰는 앱이 뭐지?’부터 떠올리기보다 카드·계좌에서 실제로 반복 결제되는 항목을 먼저 찾는 편이 정확합니다. 무료체험이 유료로 바뀌었거나, 예전에 가입한 멤버십이 그대로 남아 있거나, 같은 기능의 서비스를 여러 개 쓰는 경우처럼 기억에서 빠진 고정비가 생각보다 많기 때문입니다.
생활비를 줄이려고 커피나 외식을 먼저 줄이기 쉽지만, 자동결제는 한 번 정리하면 다음 달에도 절약 효과가 이어집니다. 특히 금액이 작아 보여 방치하기 쉬운 구독료는 여러 개가 겹치면 연간 지출이 꽤 커집니다.
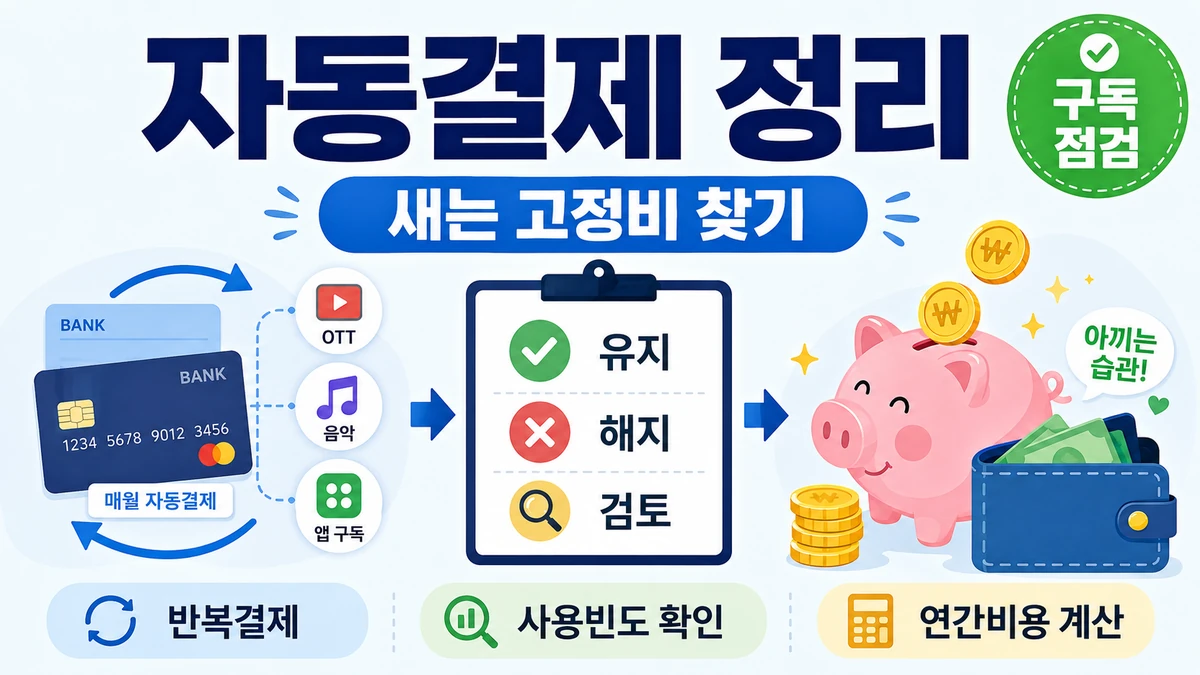
자동결제는 어디서부터 찾을까?
가장 먼저 최근 2~3개월의 카드명세서와 계좌내역을 봅니다. 결제일이 매달 비슷하고 상호명이 반복되는 항목을 표시하면 됩니다. 앱스토어·플레이스토어 결제, OTT, 음악, 클라우드, 뉴스·콘텐츠, 쇼핑 멤버십, 소프트웨어, 온라인 교육처럼 결제처 이름만 보고 바로 용도를 떠올리기 어려운 항목도 따로 확인합니다.
자동이체와 카드 정기결제는 서로 다른 곳에서 빠져나갈 수 있으므로 카드만 보고 끝내지 않는 것이 좋습니다. 가족카드나 공동생활비 카드가 있다면 그쪽도 함께 봐야 합니다.
구독은 ‘사용 여부’보다 ‘지금도 돈값을 하는가’를 본다
각 구독을 다음 세 가지로 나누면 판단하기 쉽습니다.
- 유지: 자주 쓰거나 대체하기 어려운 서비스
- 검토: 가끔 쓰지만 가격 대비 이용가치가 애매한 서비스
- 해지: 최근 거의 사용하지 않았거나 중복된 서비스
검토 항목은 ‘없으면 실제로 불편한가?’, ‘더 저렴한 요금제로 낮출 수 있는가?’, ‘다른 서비스와 기능이 겹치는가?’를 기준으로 보면 됩니다.
월 구독료는 연간 금액으로 바꿔본다
월 4,900원은 작아 보여도 1년이면 58,800원입니다. 월 9,900원짜리 서비스 세 개를 유지하면 1년 비용은 35만 원이 넘습니다. 이렇게 연간 금액으로 바꾸면 ‘그냥 두자’고 넘기던 결제가 갑자기 크게 보입니다. 고정비를 연간 금액으로 보는 이유는 고정비와 변동비 차이, 생활비는 어디서부터 줄일까?와 이어집니다.
해지 전에 이것은 꼭 확인한다
- 다음 결제일이 언제인가?
- 월결제인지 연간결제인지?
- 중도해지 시 환불 또는 위약금이 있는가?
- 해지 즉시 이용이 중단되는가, 결제기간 끝까지 사용할 수 있는가?
- 저장된 자료나 혜택을 옮겨야 하는가?
연간 결제, 통신·렌탈 결합상품, 클라우드 저장공간처럼 해지에 추가 조건이 있는 서비스는 즉시 끊기보다 조건을 먼저 확인해야 합니다.
무료체험은 시작할 때 종료일도 같이 적어둔다
무료체험이 자동으로 유료 전환되는 서비스는 가입할 때부터 종료일을 캘린더에 적어두는 편이 좋습니다. 중요한 것은 무료라는 이유로 가입하는 것이 아니라 유료가 되었을 때도 쓸 가치가 있는지 미리 판단하는 것입니다.
한 번에 전부 없애기보다 분기마다 점검한다
구독서비스는 계속 새로 생기기 때문에 한 번 정리했다고 끝나지 않습니다. 3개월이나 6개월에 한 번 최근 결제내역을 보면서 새로 생긴 반복결제를 확인하면 관리 부담이 크지 않습니다.
생활비 전체를 나누는 방법은 월 생활비 예산 짜는 법, 월급을 어떻게 나눌까?, 고정비를 먼저 줄이는 이유는 고정비와 변동비 차이, 생활비는 어디서부터 줄일까?와 함께 보면 좋습니다.
구독 정리의 핵심은 ‘모든 구독을 끊는 것’이 아니라, 내가 더 이상 가치 있게 쓰지 않는데도 자동으로 빠져나가는 돈을 멈추는 것입니다.